个人网上银行和企业网上银行业务功能、个人网上银行和企业网上银行业务功能一样吗
-
个人,网上银行,和,企业,网上,银行业务,功能,

- 建站百科知识-小虎建站百科知识网
- 2026-11-04 06:44
- 小虎建站百科知识网
个人网上银行和企业网上银行业务功能、个人网上银行和企业网上银行业务功能一样吗 ,对于想了解建站百科知识的朋友们来说,个人网上银行和企业网上银行业务功能、个人网上银行和企业网上银行业务功能一样吗是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字金融浪潮席卷而来的今天,网上银行已成为我们触手可及的“虚拟金融管家”。无论是个人用户指尖轻点管理财富,还是企业财务人员运筹帷幄调度资金,都离不开这项便捷的服务。但你是否思考过,我们日常使用的个人网上银行,与公司财务口中常说的企业网上银行,其核心的业务功能真的是一回事吗?表面上看,它们都通过互联网提供金融服务,都冠以“网上银行”之名,似乎只是服务对象不同。深入其内核便会发现,这二者在功能定位、服务深度、安全逻辑乃至设计哲学上,存在着天壤之别。本文将为你层层剥开迷雾,从多个维度深入剖析,揭示这两个看似相似的金融工具背后,究竟隐藏着怎样截然不同的世界。
服务核心:个人理财与企业运营
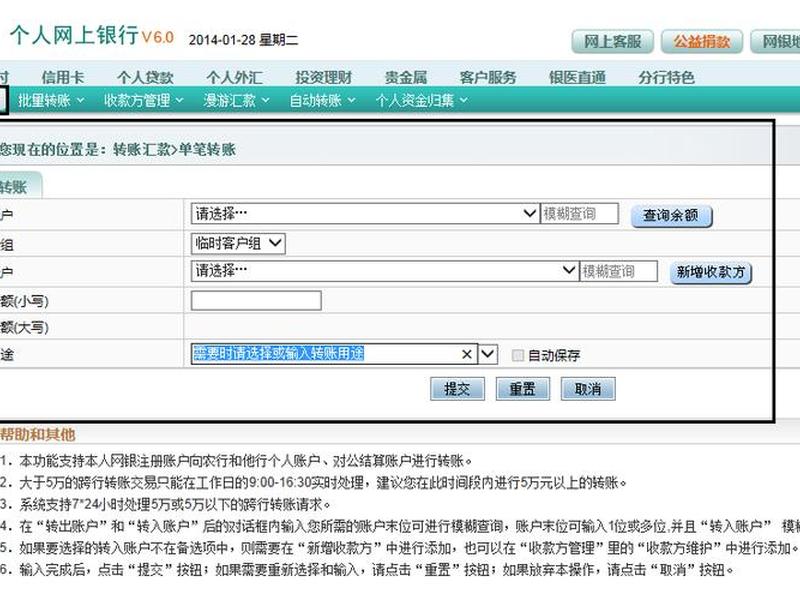
个人网上银行的核心,是围绕“个体”的财富管理与日常生活展开。它的功能设计如同一位贴身的私人财务助理,重点在于账户的查询、转账、缴费、投资理财以及信用卡管理。用户通过它,可以随时查看存款余额、明细,轻松完成向亲友的汇款,缴纳水电煤气费,或是购买基金、国债等理财产品。这一切都是为了满足个人对资金便捷性、流动性和增值性的需求,场景相对标准化,操作也力求简单直观。
相比之下,企业网上银行则是一部精密运转的“企业资金中枢”。它的核心使命是服务于企业的经营活动与财务管理。其功能远不止于简单的查询和转账。企业网银更侧重于批量支付(如代发工资、集中支付货款)、集团资金归集与调拨、银企对账、电子票据以及税费缴纳等复杂业务。它需要处理多账户、多层级、大金额的资金往来,并满足企业内部严格的财务审批流程。例如,一笔大额采购款的支付,可能需要在网银中经历制单、复核、授权等多道关卡,这与个人账户的即时转账有着本质区别。
由此可见,从服务核心出发,个人网银聚焦于生活化与个性化的金融需求,而企业网银则深度嵌入企业化与流程化的运营管理。一个旨在让个人生活更轻松,另一个则致力于让企业运作更高效、更可控。这奠定了二者所有功能差异的基石。
安全体系:便捷体验与风控堡垒
安全,是网上银行的立身之本,但个人与企业网银在安全策略上采取了不同的平衡艺术。个人网银在保障资金安全的前提下,极大程度地追求操作便捷与用户体验。常见的认证方式包括登录密码、短信动态口令、以及U盾(个人客户证书)等。许多日常小额支付甚至支持快捷验证,以实现“秒级”操作。其安全设计更像一道精心设计的“智能门锁”,在识别主人后迅速开启,不打扰用户的流畅体验。
企业网银则构建了一座坚不可摧的“风控堡垒”。由于涉及的资金规模巨大,且关乎企业生存命脉,其安全机制更为复杂和严谨。除了类似个人网银的基础认证工具外,企业网银普遍采用多级授权模式、流程定制以及银企直连等高级安全与管控方案。例如,一笔付款可能需要经过经办人制单、审核人复核、最终授权人批准等多个独立环节,每人持有不同的安全介质(如UKEY),形成分权制衡。其操作日志详尽可追溯,任何一笔交易都能落实到具体操作人员和环节,以满足企业内部审计和外部监管的严格要求。
这种差异源于风险承载主体的不同。个人用户承担的是自身资产风险,而企业网银操作者背负的是整个公司的资金安全责任。企业网银宁可牺牲一部分操作速度,也要将风险降至最低,其安全逻辑的核心是制衡、审计与不可抵赖性。
功能复杂度:标准化菜单与可定制平台
打开个人网上银行,我们看到的通常是一个功能清晰、菜单固定的界面。功能模块如“我的账户”、“转账汇款”、“投资理财”、“生活缴费”等,虽然丰富,但基本上是银行预设好的标准化产品。用户在这些既定框架内进行选择和使用,如同在超市的货架上挑选商品。这种设计降低了用户的学习成本,确保了服务的稳定性和一致性。
企业网上银行则更像一个可配置、可定制的综合性金融服务平台。除了账户查询、转账等基础功能外,它提供了大量适配企业特殊需求的模块。例如,“集团理财”功能可以实现母子账户之间的资金实时归集和下拨;“代发工资”支持大批量员工薪资的自动化处理;“电子票据”涵盖了承兑、贴现、背书等全流程操作。更重要的是,许多企业网银支持与企业的财务软件(如ERP、OA系统)进行银企直连,实现数据无缝对接和指令自动处理,将银行业务深度集成到企业自身的运营流程中。
这意味着,企业网银的功能边界是弹性的,可以根据企业的规模、行业和财务管理模式进行一定程度的定制开发。它不再是一个简单的工具,而是一个能够提升整个企业资金运营效率的解决方案。这种从“标准化产品”到“定制化方案”的跃迁,是个人网银功能所无法比拟的复杂维度。
用户与权限管理:单一主体与组织架构
个人网上银行的用户管理极为简单:一个账户对应一个自然人,权限高度统一。用户本人拥有账户的全部操作权(某些业务可能需额外验证),不存在内部权限分割的问题。管理重心在于保护这个单一账户不被他人盗用。
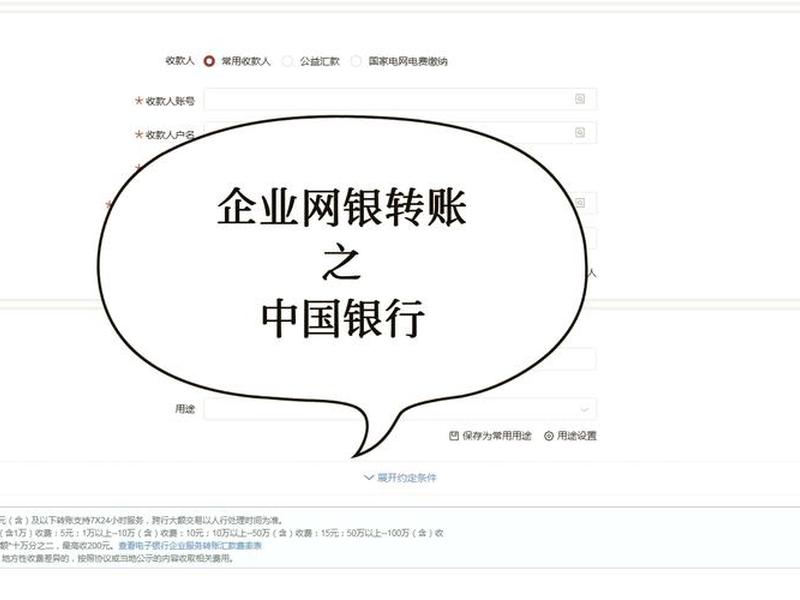
企业网上银行的用户与权限管理则完全映射了企业的组织架构与财务管理制度。系统管理员可以创建多个操作员账号,并为每个账号分配截然不同的权限。例如,出纳员可能只有制单和查询的权限,会计主管拥有复核权限,而财务总监则拥有最终付款的授权权限。权限可以精细到具体功能(如只能向指定收款人转账)、金额范围(如单笔限额、日累计限额)和时间。这是一套完整的、基于角色的访问控制(RBAC)体系。
这种设计的根本目的,是为了实现企业资金的分权管理、职责分离和内控要求。它将企业内部的财务审批流程数字化、固化到网上银行系统中,确保每一笔资金流动都符合公司规定,并能明确责任到人。这与个人网银“一人全权负责”的模式形成了鲜明对比。
监管与合规要求:日常规范与严格审计
个人网上银行的交易虽然也受到反洗钱等金融监管的覆盖,但主要体现在对大额或异常交易的监控上。对于普通用户而言,感受并不明显,日常使用相对自由。
企业网上银行的每一笔交易,则都处在更为严格和显性的监管与合规框架之下。银行对企业账户,尤其是基本户的资金流向有着严格的监控。大额转账、公对私转账、跨境支付等业务,不仅需要企业提供合同、发票等背景资料,还可能触发银行的人工审查。企业网银需要满足国家在税务、外汇、反洗钱等方面的各项政策要求,例如通过网银直接缴纳税款、进行国际收支申报等。
企业网银在设计时就必须内置诸多合规性校验点。它不仅是支付工具,更是企业履行法定义务、满足监管要求的重要通道。财务人员在使用时,必须对相关法规有清晰认知,这与个人用户主要关注便捷和收益的心态完全不同。
演化趋势:生活化入口与数字化枢纽
当前,随着移动金融的深化,个人网上银行(特别是其移动端)的定位正在发生深刻变化。它正从一个单纯的“金融业务办理工具”,加速演变为集多种便民服务于一身的综合生活入口。整合政务缴费、交通出行、医疗挂号、商城购物等场景,旨在打造一个“金融+生活”的生态闭环。用户黏性来自于服务的广度与便捷度。
而企业网上银行,则在产业互联网和数字化转型的浪潮下,向着企业综合金融与财资管理的数字化枢纽迈进。未来的创新方向聚焦于如何更深地融入企业价值链,例如实现与企业财务系统的深度数据对接以自动化生成凭证和报表,利用人工智能辅助进行智能制单、审核和风险预警,提供更复杂的供应链金融、跨境金融一体化服务等。其价值在于提升整个产业链条的资金效率与协同能力。
以上是关于个人网上银行和企业网上银行业务功能、个人网上银行和企业网上银行业务功能一样吗的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:个人网上银行和企业网上银行业务功能、个人网上银行和企业网上银行业务功能一样吗;本文链接:https://zwz66.cn/jianz/400543.html。
猜你喜欢
- 个人网上银行和企业网上银行,个人网上银行和企业网上银行的业务功能 2026-11-04
- 个人网上注册家政流程;个人网上注册家政流程及费用 2026-11-04
- 个人网上注册家政流程视频 - 个人网上注册家政流程视频教程 2026-11-04
- 个人网上注册家政流程图,个人网上注册家政流程图片 2026-11-04
- 个人网上注册家政流程及费用 - 个人网上注册家政流程及费用多少 2026-11-04
- 个人网上服务系统登录入口,个人网上服务系统登录入口在线登录 2026-11-04
- 个人网上怎么申请注册公司,个人网上怎么申请注册公司账户 2026-11-04
- 个人经营网站需要什么资质 - 个人经营网站需要什么 2026-11-04
- 个人简历网页模板html;个人简历网页制作页html 2026-11-04
- 个人简历网页代码免费 - 个人简历的网页设计代码 2026-11-04







