app软件开发的费用鲸鱼,app软件开发的费用计入什么科目
-
app,软件开发,的,费用,鲸鱼,计入,什么,科目,在,

- 建站百科知识-小虎建站百科知识网
- 2026-10-24 09:15
- 小虎建站百科知识网
app软件开发的费用鲸鱼,app软件开发的费用计入什么科目 ,对于想了解建站百科知识的朋友们来说,app软件开发的费用鲸鱼,app软件开发的费用计入什么科目是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在移动互联网的浪潮中,一个APP从构想到上线的旅程,充满了创意与挑战,但更让无数创业者和企业决策者夜不能寐的,往往是那条潜伏在深海、名为“开发费用”的巨鲸。它体型庞大,胃口惊人,不经意间就能吞噬掉整个项目预算。与此一个看似枯燥却至关重要的问题随之浮出水面:这笔动辄数十万乃至数百万的投入,在公司的财务报表上,究竟应该计入什么科目?是作为一项沉没成本,还是能够转化为未来的资产?本文将潜入深海,为您揭开“费用鲸鱼”的真实面目,并清晰勾勒其财务归宿,为您的决策与规划提供一张可靠的航海图。
“鲸鱼”真身:开发成本的冰山结构
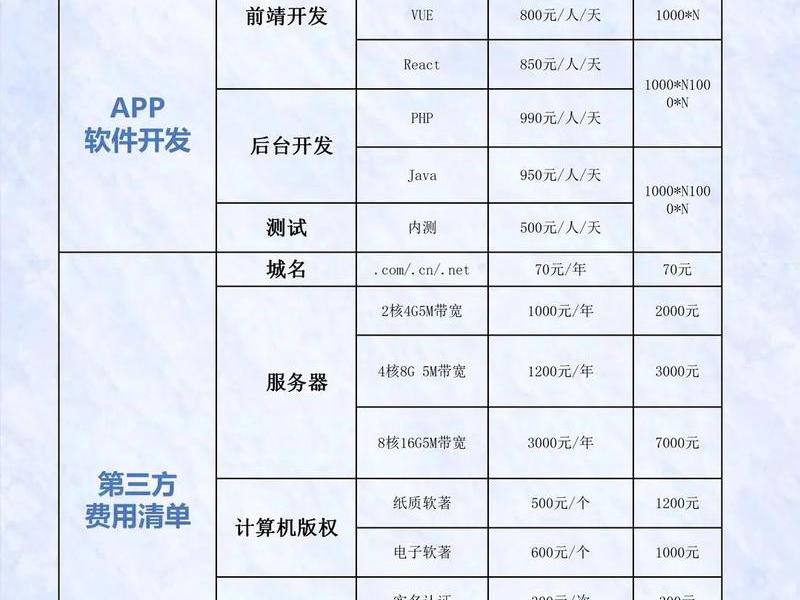
许多人将APP开发费用简单地理解为一笔“外包费”或“技术工资”,这无异于只看到了鲸鱼浮出水面的背鳍。实际上,这条“费用鲸鱼”由水面下的庞大冰山构成。最直观的是核心开发成本,包括UI/UX设计、前后端编程、测试等,这通常占据最大比重。这只是开始。
紧随其后的是第三方服务与基础设施成本,如服务器租赁、云服务、支付接口、地图服务、短信验证等年复一年的持续支出,它们像鲸鱼赖以生存的磷虾,虽小但需求量大且持续。更不容忽视的是隐形成本:项目管理沟通损耗、需求变更导致的返工、上线后的维护与迭代更新,以及为应对市场变化而进行的版本大升级。这些成本难以在初期精确估算,却常常成为拖垮项目的最后一根稻草。
认清“费用鲸鱼”的完整生态,意味着不仅要评估显性的开发报价,更要为整个应用生命周期的“喂养”成本做好预算储备,避免因低估其食量而导致项目搁浅。
会计迷思:费用化与资本化的抉择
当巨额的开发费用账单摆在面前,财务人员面临着一个关键的会计抉择:是将其全部作为当期费用消化,还是将其部分或全部资本化,确认为一项无形资产?这个抉择绝非简单的记账游戏,它深刻影响着企业当期的利润表和未来的资产负债表。
根据企业会计准则,判断的关键在于APP开发的目的和阶段。如果开发活动是为了销售目的(如软件开发公司为客户定制APP),那么相关支出通常在发生时计入“生产成本”或“研发支出-费用化支出”,最终随产品销售结转成本。而如果开发是为了自用,准则要求区分研究阶段与开发阶段。
研究阶段具有探索性,其支出因未来经济利益的不确定性,应全部费用化,计入当期损益(如“管理费用-研发费用”)。而进入开发阶段后,当技术可行性已证实、且有意图完成开发并投入使用或出售、且未来经济利益很可能流入企业时,相关支出可以资本化,计入“研发支出-资本化支出”,最终在达到预定用途时转入“无形资产-软件”。
资本化之锚:确认无形资产的严苛条件
将开发支出资本化,意味着公司增加了一项资产,未来通过摊销影响利润,而非在当期一次性吞噬利润。这听起来很美好,但会计准则为此设定了极其严苛的“锚点”,以防止企业滥用此政策平滑利润。
必须证明技术上的可行性。这意味着核心功能模块已通过测试,不存在无法克服的技术障碍。企业必须有完成该无形资产并使用或出售的明确意图和财务资源。必须能够证明该无形资产未来将产生经济利益,比如有详尽的市场分析报告或内部批准的商业计划。归属于该无形资产开发阶段的支出必须能够可靠地计量。
只有同时满足以上所有条件,自用APP开发阶段的相关支出才能开始资本化。任何条件的缺失,都可能导致支出必须费用化。这要求开发项目必须有清晰的管理和文档记录,以支持会计判断。
后续计量:无形资产的摊销与减值
成功资本化并确认为无形资产后,这条“费用鲸鱼”并未消失,而是转化形态,进入了资产的海洋。公司需要在其预计使用寿命内进行系统摊销,摊销金额计入当期损益(通常为“管理费用-无形资产摊销”)。使用寿命的确定需考虑技术迭代速度、合同权利期限等因素,对于APP这类技术更新快的资产,使用寿命往往较短,通常不超过5年。
更需警惕的是“资产减值”。如果市场环境剧变(如出现颠覆性竞品)、技术迅速落后、或APP运营数据远不及预期,表明其可能发生了减值。这时需要进行减值测试,如果无形资产的可收回金额低于其账面价值,则需计提减值准备,确认资产减值损失,这将直接冲击当期利润。这意味着,即使资本化,若APP失败,其成本最终仍会转化为损失。
税务视角:加计扣除的优惠政策
从税务筹划角度看,无论会计上如何处理,APP软件开发费用都可能带来“意外之喜”。根据中国现行的企业所得税法及相关规定,企业为开发新技术、新产品、新工艺发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,可以按照实际发生额的一定比例(目前通常为100%)在税前加计扣除。
这意味着,即使会计上将所有开发支出费用化,导致利润减少,在计算应纳税所得额时,还可以享受额外的扣除额,从而实质性地降低税负。如果形成了无形资产,则可以按照无形资产成本的特定比例(如200%)在税前摊销。这条政策是国家鼓励创新的重要举措,企业需合规归集研发费用,并备齐立项报告、费用明细等资料,以充分享受税收红利。
管理启示:业财融合的成本管控
“费用鲸鱼”与会计科目的讨论,最终要服务于管理决策。这要求技术团队与财务团队必须深度融合。在项目启动前,就应进行初步的会计判断和税务规划,设定预算框架。在开发过程中,建立细致的工时和成本追踪系统,清晰区分研究阶段与开发阶段的活动及支出,为资本化创造条件。
管理层需建立动态审视机制。定期评估开发项目的技术可行性、市场前景与预算执行情况。一旦发现项目偏离轨道,经济利益流入的可能性降低,应果断考虑调整会计处理方式,甚至终止项目,避免“沉默成本”效应导致更大的损失。将财务思维前置,才能有效驾驭这条“费用鲸鱼”,让每一分投入都方向明确、价值清晰。
以上是关于app软件开发的费用鲸鱼,app软件开发的费用计入什么科目的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:app软件开发的费用鲸鱼,app软件开发的费用计入什么科目;本文链接:https://zwz66.cn/jianz/387541.html。
猜你喜欢
- app软件开发的费用(app软件开发的费用计入什么科目) 2026-10-24
- app软件开发的费用计入什么科目 app软件开发的费用计入什么科目里 2026-10-24
- app软件开发的费用大约多少、app软件开发的费用大约多少钱 2026-10-24
- app软件开发的费用大概多少、app软件开发的费用大概多少钱 2026-10-24
- app软件开发的费用和流程;app软件开发的费用和流程是什么 2026-10-24
- app软件开发用什么软件好 app开发用的什么软件 2026-10-24
- app软件开发用什么软件 app软件开发用什么软件好 2026-10-24
- APP软件开发用什么软件 - app软件开发用什么软件 2026-10-24
- app软件开发流程(app软件开发流程图) 2026-10-24
- APP软件开发方案 - 软件开发方案模板 2026-10-24