2021年企业所得税小微企业优惠政策最新文件 小型微利企业的企业所得税优惠是什么
-
2021年,企业所得税,小微,企业,优惠政策,最新,

- 建站百科知识-小虎建站百科知识网
- 2026-10-22 03:13
- 小虎建站百科知识网
2021年企业所得税小微企业优惠政策最新文件 小型微利企业的企业所得税优惠是什么 ,对于想了解建站百科知识的朋友们来说,2021年企业所得税小微企业优惠政策最新文件 小型微利企业的企业所得税优惠是什么是一个非常想了解的问题,下面小编就带领大家看看这个问题。
本文目录一览:
- 1、小型微利企业的企业所得税优惠是什么?
- 2、小微企业的企业所得税税率
- 3、2021年小型微利企业所得税优惠政策全流程指引
- 4、...年应纳税所得额100万元至300万元部分,再减半征收企业所得税...
- 5、定了!小微企业税负将低至2.5%!小规模45万以下免征!4月底出正式文件!
- 6、...所得税优惠政策的公告 财政部 税务总局公告2021年第12号
各位老铁们好,相信很多人对2021年企业所得税小微企业优惠政策最新文件不是特别的了解,因此呢,今天就来为大家分享下关于2021年企业所得税小微企业优惠政策最新文件以及小型微利企业的企业所得税优惠是什么?的有关知识,还望可以帮助大家,解决大家的一些困惑,下面一起来看看吧!
小型微利企业的企业所得税优惠是什么?
1、小型微利企业所得税优惠政策旨在降低企业税负,支持小微企业发展,其核心内容包括减按25%计算应纳税所得额并按20%税率缴税,政策延续至2027年12月31日。
2、小型微利企业所得税优惠政策主要包括对年应纳税所得额分段减计并适用低税率,同时明确了企业认定标准,具体如下:所得税减计与税率优惠年应纳税所得额不超过100万元的部分:减按25%计入应纳税所得额,按20%的税率缴纳企业所得税。
3、小型微利企业所得税优惠政策为:减按25%计算应纳税所得额,并按20%的税率缴纳企业所得税,该政策延续执行至2027年12月31日。
小微企业的企业所得税税率
小微企业所得税实际税负率分三个档次计算,具体如下:法定税率未变,实际税负率因政策优惠分档调整根据《企业所得税法》,符合条件的小型微利企业法定所得税率仍为20%,但通过叠加多项减半征收政策,实际税负率被分档调整为5%、5%和10%(当前政策下仅剩5%和5%两档)。
小微企业所得税税率根据年应纳税所得额的不同而有所区别,并非固定为5%或10%。具体来说:年应纳税所得额不超过100万元的部分:2019年及以前政策:这部分应纳税所得额减按25%计入,再按20%的税率缴纳企业所得税。即实际税率为25%×20%=5%,但计算基数仅为该部分应纳税所得额。
小微企业的企业所得税率为5%是这样计算的:企业需要计算其应纳税所得额,这是通过企业每一纳税年度的收入总额减去不征税收入、免税收入、各项扣除,以及允许弥补的以前年度亏损后的余额来得出。然后,将这个应纳税所得额乘以5%的税率,就可以得出应缴纳的企业所得税额。
2026年小微企业所得税实际税负分档降至5%(年应纳税所得额不超过300万元部分),超过300万元部分按25%全额计税。以下为具体政策解析:分档税率政策根据2026年小微企业税收新政,企业所得税计算方式明确分档:应纳税所得额≤300万元:实际税负降至5%,即按应纳税所得额的5%缴纳企业所得税。
2021年小型微利企业所得税优惠政策全流程指引
1、2021年小型微利企业所得税优惠政策全流程指引如下:政策要点时间范围:自2021年1月1日至2022年12月31日。具体优惠:对小型微利企业年应纳税所得额不超过100万元的部分,减按15%计入应纳税所得额,按20%的税率缴纳企业所得税。
2、优惠措施:减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。实际税负为10%(50%×20%)。
3、小型微利企业无论按查账征收方式或核定征收方式缴纳企业所得税,均可享受上述优惠政策。法律依据:《中华人民共和国企业所得税法》第二条 企业分为居民企业和非居民企业。本法所称居民企业,是指依法在中国境内成立,或者依照外国(地区)法律成立但实际管理机构在中国境内的企业。
4、小型微利企业所得税政策梳理如下:小型微利企业优惠政策要点 小型微利企业的定义 小型微利企业是指从事国家非限制和禁止行业,且同时符合年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元等三个条件的企业。
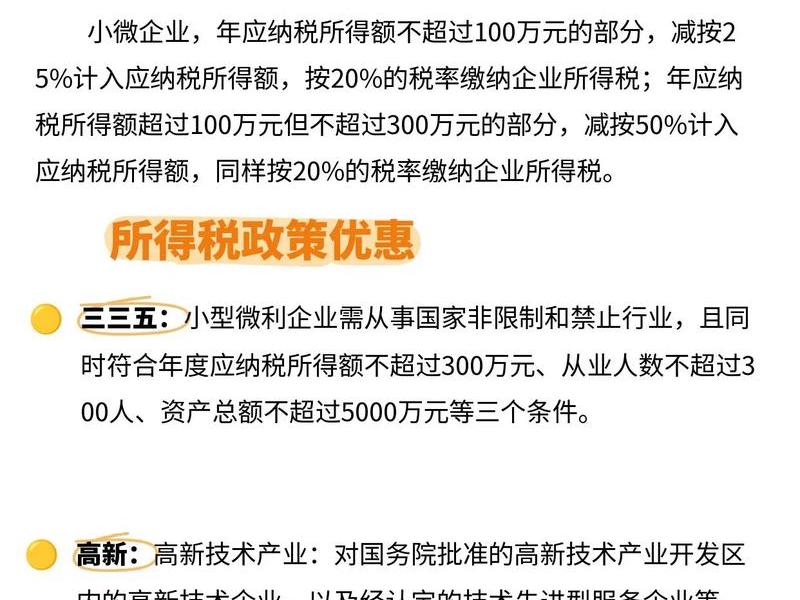
5、 减半征税政策:自2021年1月1日至2022年12月31日,小型微利企业年应纳税所得额不超过100万元的部分,在现行优惠政策基础上,再减半征收。这意味着100万元以内部分的实际税负率降至5%。 速算扣除数调整:在2023年1月1日前,100万元至300万元部分的小微企业所得税速算扣除数为5%。
...年应纳税所得额100万元至300万元部分,再减半征收企业所得税...
1、两会针对小微企业出台了年应纳税所得额100万元至300万元部分再减半征收企业所得税的政策,同时提出了退税、减税5万亿的目标,企业可通过业务分拆、延长供应链等方式利用个体户政策进一步节税。小微企业所得税再减半政策政策内容:对小微企业年应纳税所得额100万元至300万元部分,再减半征收企业所得税。
2、小微企业年应纳税所得额100万元至300万元部分,确实将再减半征收企业所得税。具体解释如下:政策背景:为了支持小微企业的发展,国家不断出台税收优惠政策。根据最新的政策动态,小微企业年应纳税所得额在100万元至300万元之间的部分,将享受再减半征收企业所得税的优惠。
3、2022年政策进一步调整:2022年3月5日,国务院总理李克强在工作报告中提到,对小微企业年应纳税所得额100万元至300万元部分,再减半征收企业所得税。
4、小型微利企业减半征收所得税政策具体内容为:年应纳税所得额不超过100万元的部分,按5%计税;超过100万元但不超过300万元的部分,按10%计税。具体说明如下:政策依据:根据国家税务总局公告2019年第2号和国家税务总局公告2021年第8号规定,明确了小型微利企业所得税的阶梯式优惠政策框架。
定了!小微企业税负将低至2.5%!小规模45万以下免征!4月底出正式文件!
在此之前,小微企业的税收优惠政策是:年应纳税所得额不超过100万元的部分,减按15%计入应纳税所得额,再按20%的税率缴纳企业所得税。这一政策使得小微企业的实际税负率为5%(15%×20%)。税务总局公告调整:税务总局正式发布的公告中,对小微企业的税收优惠政策进行了调整。
增值税和企业所得税新政策自2021年4月1日起正式执行。小微企业和个体工商户年应纳税所得额不到100万元的部分,在现行优惠政策基础上再减半征收企业所得税,实际税负为5%。以下是具体政策内容及执行细节:增值税政策调整起征点提高:小规模纳税人增值税起征点从月销售额10万元提高至15万元。
小微企业税负将低至5%,小规模纳税人月销售额45万元以下免征增值税,相关政策文件将于4月底前出台。具体政策内容及推进安排如下:增值税起征点调整根据国务院《关于落实〈工作报告〉重点工作分工的意见》(国发〔2021〕6号),小规模纳税人增值税起征点从月销售额10万元提高至15万元。
情形四:季度销售额>45万(普票+专票)税负取决于专票比例:专票比例较高时,税负可能上升(因专票部分需按3%缴税)。申报纳税流程月销售额≤15万或季度≤45万:免税销售额填写至《增值税及附加税费申报表(小规模纳税人适用)》“小微企业免税销售额”或“未达起征点销售额”栏次。
...所得税优惠政策的公告 财政部 税务总局公告2021年第12号
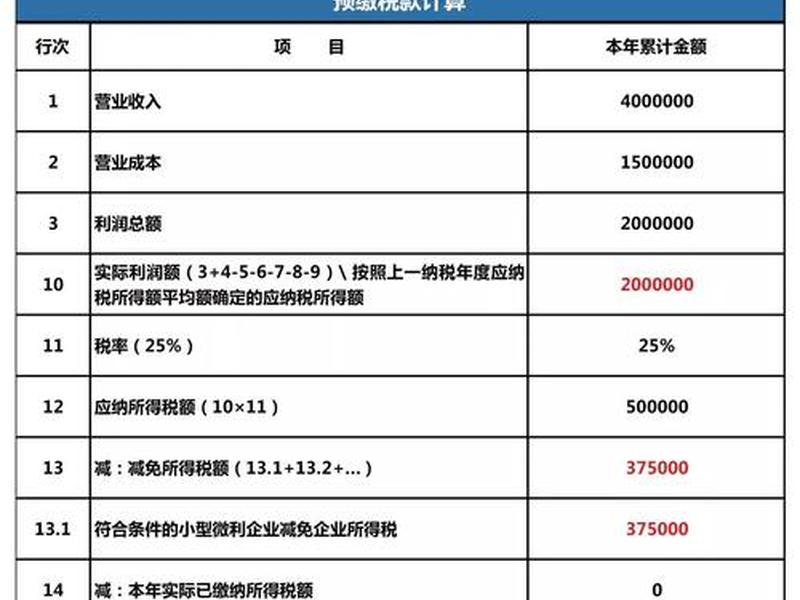
1、政策依据:根据《财政部?税务总局关于实施小微企业和个体工商户所得税优惠政策的公告》(财政部?税务总局公告2021年第12号),个税减半政策仅适用于小型微利企业和个体工商户,不适用于个人独资企业和合伙企业。实务提醒:阅读政策时需关注政策主语,明确政策适用范围。
2、政策延续性根据《财政部 税务总局关于实施小微企业和个体工商户所得税优惠政策的公告》(财政部 税务总局公告2021年第12号),小微企业所得税优惠政策执行期限为2021年1月1日至2022年12月31日。
3、财政部 税务总局2021年第12号公告的核心内容是对小微企业和个体工商户实施所得税优惠政策,具体包括对小型微利企业年应纳税所得额不超过100万元的部分再减半征收企业所得税,对个体工商户年应纳税所得额不超过100万元的部分减半征收个人所得税,政策执行期限为2021年1月1日至2022年12月31日。
4、小型微利企业和个体工商户享受所得税优惠政策不区分征收方式,均可享受减半政策。
关于2021年企业所得税小微企业优惠政策最新文件和小型微利企业的企业所得税优惠是什么?的介绍到此就结束了,不知道你从中找到你需要的信息了吗?如果你还想了解更多这方面的信息,记得收藏关注本站。
以上是关于2021年企业所得税小微企业优惠政策最新文件 小型微利企业的企业所得税优惠是什么的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:2021年企业所得税小微企业优惠政策最新文件 小型微利企业的企业所得税优惠是什么;本文链接:https://zwz66.cn/jianz/384838.html。
猜你喜欢
- 2021年免vip看电影网站 - 2020年免vip看电影网站 2026-10-22
- 2021年人工智能平台建设项目 2021年人工智能平台建设项目有哪些 2026-10-22
- 2021年互联网怎么挣钱快(2021年互联网怎么挣钱快一点) 2026-10-22
- 2021年中国十大电商排行榜,2021年中国十大电商排行榜最新 2026-10-22
- 2021年vip电影电视剧在线观看;2020年vip电视剧和电影免费观看 2026-10-22
- 2021可用的网站、2021年可用的网站 2026-10-22
- 2021可以下载的网站 2021年可以下载的资源网站 2026-10-22
- 2021北京线上教学时间;2021北京线上教学时间是多少 2026-10-22
- 2021免费综艺,2021免费的综艺 2026-10-22
- 2021免费域名;2021年免费域名 2026-10-22