自建serverless - 自建房抵押贷款在哪贷
-
自建,serverless,自,建房,抵押贷款,在哪,贷,当

- 建站百科知识-小虎建站百科知识网
- 2026-10-13 12:40
- 小虎建站百科知识网
自建serverless - 自建房抵押贷款在哪贷 ,对于想了解建站百科知识的朋友们来说,自建serverless - 自建房抵押贷款在哪贷是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当“自建serverless”这一技术概念与“自建房抵押贷款”这一传统融资需求相遇,会碰撞出怎样的火花?在数字化浪潮席卷各行各业的今天,拥有自建房产的您,是否还在为寻找合适的贷款渠道而迷茫?本文将为您揭开自建房抵押贷款的神秘面纱,带您探索从传统金融机构到新兴技术赋能的多元融资版图,让您的资产真正“活”起来。
传统金融机构:稳健融资的基石
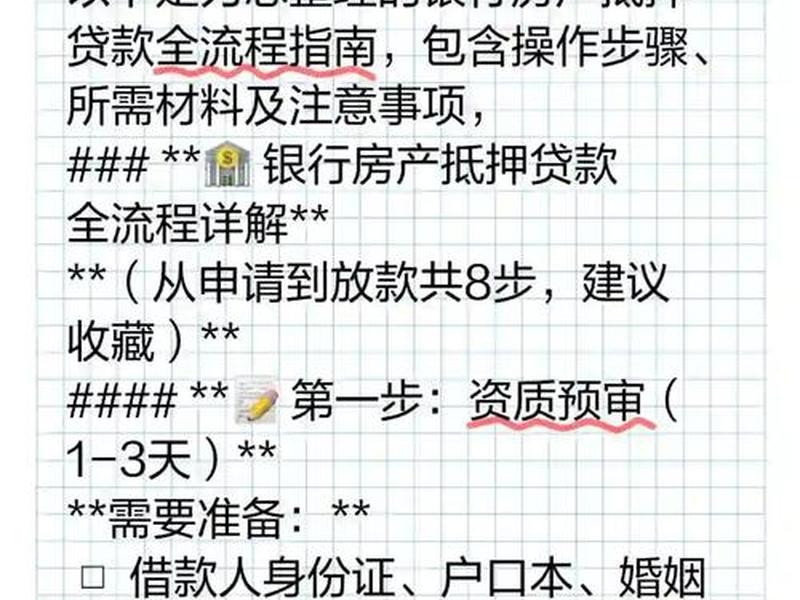
银行始终是自建房抵押贷款的主力军。国有大型银行、股份制商业银行以及地方城商行、农商行,均提供此类贷款服务。它们凭借雄厚的资金实力、严格的风控体系和成熟的业务流程,成为许多房主的首选。
这些机构通常要求自建房拥有清晰的产权证明,如房屋所有权证和对应的土地使用证。贷款审批会综合评估房产价值、借款人信用状况、收入流水及还款能力。流程一般包括提交申请、房产评估、审批面签、抵押登记和最终放款。
选择传统银行,意味着选择了一份稳定与保障。其贷款利率通常较为透明,合同规范,后续服务也相对完善。对于注重安全性和长期规划的借款人来说,这是非常可靠的选择。
金融科技平台:便捷高效的触手
随着金融科技的发展,一批持牌消费金融公司、互联网银行及正规的网络借贷信息中介平台,为自建房抵押贷款提供了更灵活的解决方案。它们依托大数据和人工智能技术,极大提升了贷款申请的便捷性。
通过手机APP或网站,借款人可以完成初步资质评估、在线提交材料,甚至获得预审批额度。这些平台的服务流程往往更简洁,审批速度有时快于传统银行,特别适合急需资金周转、熟悉线上操作的用户。
需要注意的是,选择此类平台务必核实其是否具备相关金融业务资质,仔细阅读合同条款,重点关注利率计算方式、是否存在额外费用以及还款规则。科技赋能带来便利,也需警惕其中可能隐藏的风险。
专业担保与助贷机构:破解难题的钥匙
对于因产权手续尚不齐全、房产位置特殊或借款人征信存在轻微瑕疵等情况,在直接向银行申请贷款受阻时,专业的担保公司或助贷机构便发挥了关键作用。它们充当了借款人与资金方之间的桥梁。
这些机构深谙各类金融机构的贷款政策与风控偏好,能够帮助借款人梳理和优化申请材料,有时还可通过提供增值担保等方式,增强借款人的信用资质,从而提高贷款成功率。它们的目标是“量身定制”融资方案。
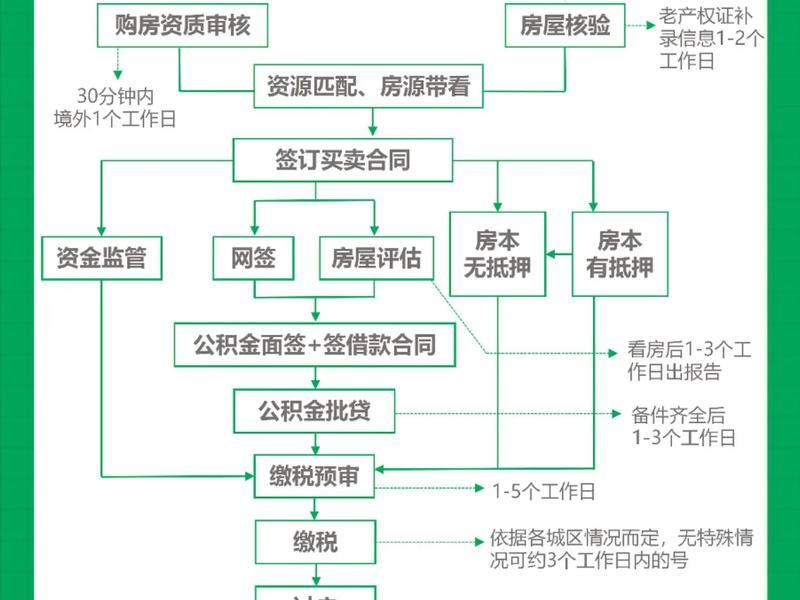
选择此类服务,需重点考察机构的信誉与专业性,明确其服务费用标准。合法合规的机构能有效疏通融资堵点,但务必远离那些承诺“包过”却收费高昂的非正规中介。
产权交易与合规前提:贷款的通行证
无论选择何种贷款渠道,自建房能否成功抵押,其核心前提在于产权的合法性与清晰度。拥有由不动产登记部门颁发的《不动产权证书》是最理想的状态,这证明了房屋的合法所有权及对应的土地使用权。
对于部分农村自建房,可能需要提供宅基地使用证、规划建设许可证以及村委会或乡镇出具的相关证明文件,以证实房屋建设的合法性与完整性。贷款机构会严格审核这些文件,并评估房产是否在可抵押范围内。
确保房产不存在任何产权纠纷,未涉及司法查封,且不在规划的近期拆迁范围内,是顺利获得贷款的基础。产权明晰,是打开资金闸门的第一把钥匙。
贷款流程深度拆解:从申请到放款
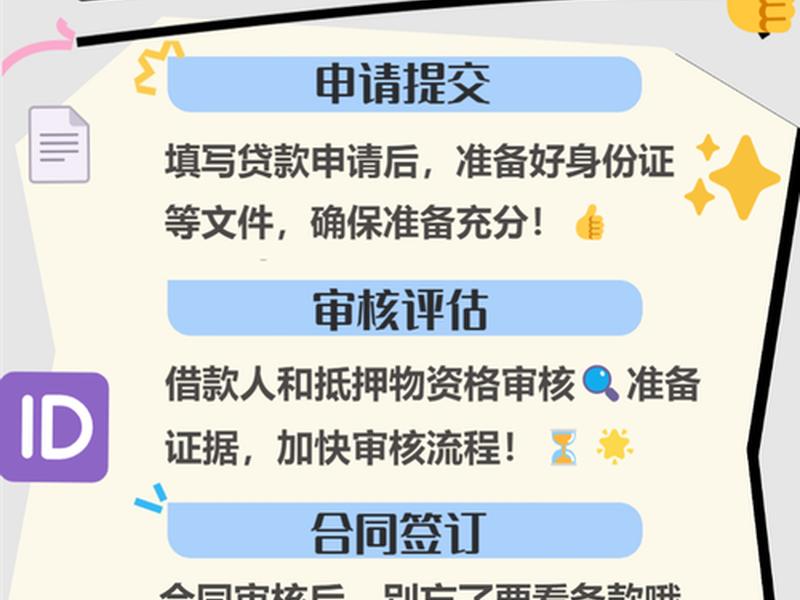
成功找到贷款机构只是第一步,透彻理解整个抵押贷款流程至关重要。它通常始于贷前咨询与方案对比,借款人需比较不同机构的利率、期限、还款方式及额度,选择最适合自身财务状况的产品。
随后进入正式申请阶段,需备齐个人身份证明、户口簿、婚姻证明、收入与资产证明、房产产权证明以及贷款用途说明等材料。接着,贷款机构会委托评估公司对抵押房产进行市场价值评估,以此确定最终贷款额度。
材料审核通过后,双方签订《借款合同》与《抵押合同》,并共同前往不动产登记中心办理抵押登记手续。登记完成后,贷款机构取得《他项权利证明》,便会依据合同约定发放贷款。借款人自此需按约定的还款方式(如等额本息、等额本金等)履行还款义务。
还款策略与风险规避:守护资产与信用
获得贷款后,科学选择还款方式是控制成本、管理现金流的关键。常见的等额本息还款法每月还款额固定,便于预算规划;等额本金还款法前期压力大但总利息支出较少;先息后本则能最大化前期资金使用灵活性,但到期需一次性偿还大额本金。
借款人必须清醒认识到抵押贷款的风险。首要风险是违约风险,一旦无力偿还,银行有权依法处置抵押房产。其次是利率风险,如果选择浮动利率,未来月供可能随基准利率上调而增加。还有房产价值波动可能带来的风险。
务必根据自身收入稳定性、未来现金流预期审慎决定贷款金额与期限,并为可能出现的收入中断预留缓冲空间。按时足额还款,不仅是信用积累,更是对自身重要资产的守护。
技术赋能与未来展望:融资模式的进化
回到“自建serverless”这一隐喻,未来的房产抵押贷款服务,正朝着更加智能化、定制化和去中心化的方向发展。区块链技术可用于实现产权信息的不可篡改与高效验证,智能合约能自动执行贷款发放与还款划扣,极大提升效率与透明度。
大数据风控模型能够更精准地评估借款人信用与房产价值,甚至动态监测还款能力变化。这些技术演进,最终目的是让融资像调用云服务一样便捷、弹性,实现真正意义上的“金融即服务”。
对于拥有自建房的您而言,这意味着未来获取贷款可能更快速、门槛更多元、体验更流畅。但无论技术如何演变,理性评估自身需求与偿还能力,选择合法合规的融资渠道,永远是决策的基石。
以上是关于自建serverless - 自建房抵押贷款在哪贷的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:自建serverless - 自建房抵押贷款在哪贷;本文链接:https://zwz66.cn/jianz/378921.html。
猜你喜欢
- 自建serverless平台(搭建serverless平台) 2026-10-13
- 自建pptp,自建ppt模板 2026-10-13
- 自建pip源,自己搭建pip源 2026-10-13
- 自建ipv6服务器、ipv6可以自己建立服务器 2026-10-13
- 自建idc;自建idc机房被抓 2026-10-13
- 自建gps平台 - 自建gps定位平台 2026-10-13
- 自建crm系统;自己搭建crm系统 2026-10-13
- 自建centos本地仓库;centos配置本地yum仓库 2026-10-13
- 自建bt下载(自建bitwarden) 2026-10-13
- 自建b2c网站的优势与劣势 自建b2c网站的优势与劣势有哪些 2026-10-13







