网站维护,网站维护费用计入什么科目
-
网站维护,费用,计入,什么,科目,在,数字,浪潮,

- 建站百科知识-小虎建站百科知识网
- 2026-10-10 17:58
- 小虎建站百科知识网
网站维护,网站维护费用计入什么科目 ,对于想了解建站百科知识的朋友们来说,网站维护,网站维护费用计入什么科目是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字浪潮席卷一切的今天,企业网站早已不再是可有可无的“门面”,而是承载品牌形象、驱动业务增长的核心引擎。当您为网站的稳定运行投入一笔笔维护费用时,一个看似基础却至关重要的问题随之浮现:这些网站维护费用,究竟应该计入哪个会计科目? 这不仅关乎账目的准确清晰,更直接影响企业的成本核算、税务筹划乃至经营决策。本文将带您深入探秘,拨开财务处理的迷雾,从多个维度为您系统解析网站维护费用的归集之道,助您在数字时代的财务管理中游刃有余。
一、费用本质与科目归属
要厘清网站维护费用如何入账,首先必须理解其经济实质。网站维护并非一次性投资,而是为保障网站持续、安全、高效运行而发生的经常性、周期性支出。它涵盖了服务器托管、域名续费、安全防护、技术支持和内容更新等一系列活动。
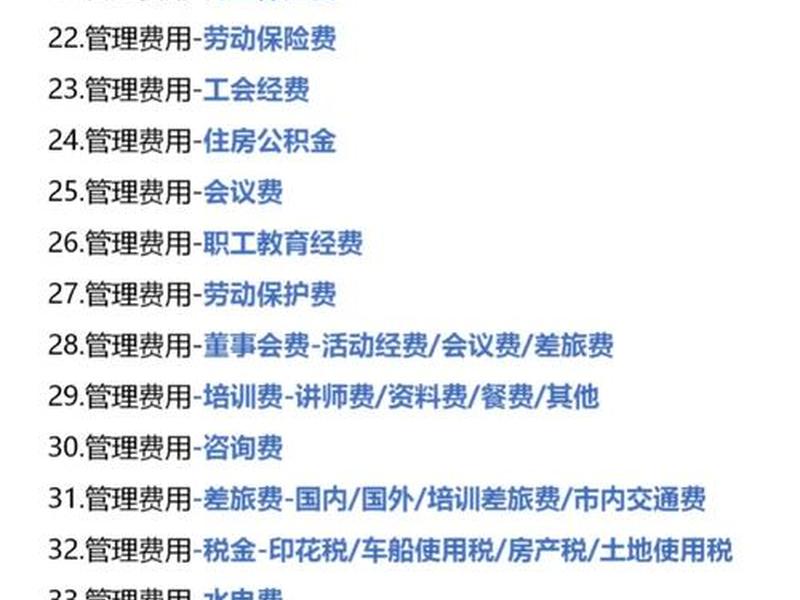
根据普遍遵循的会计准则,这类为组织和管理企业整体经营活动而发生的支出,通常不具备明确的直接对应产品或服务,也不直接构成某项资产的成本。在大多数情况下,网站维护费用应被归入 “管理费用” 科目。管理费用核算的是企业行政管理部门为组织和管理生产经营活动所发生的各种耗费,网站作为现代企业日常运营与管理的重要工具,其维护成本自然符合这一范畴。具体操作时,可在“管理费用”下设置“网站维护费”、“技术服务费”或“办公费”等明细科目进行精准核算。
费用的具体归属并非铁板一块。如果企业的网站核心功能直接服务于产品销售,例如是纯粹的电商平台或在线销售门户,其维护活动与销售收入 generation 紧密挂钩。在这种情况下,将相关费用计入 “销售费用” 也具备合理性,这体现了会计处理的“相关性原则”。关键在于分析费用发生的主要目的和受益对象。
二、核心构成与成本拆解
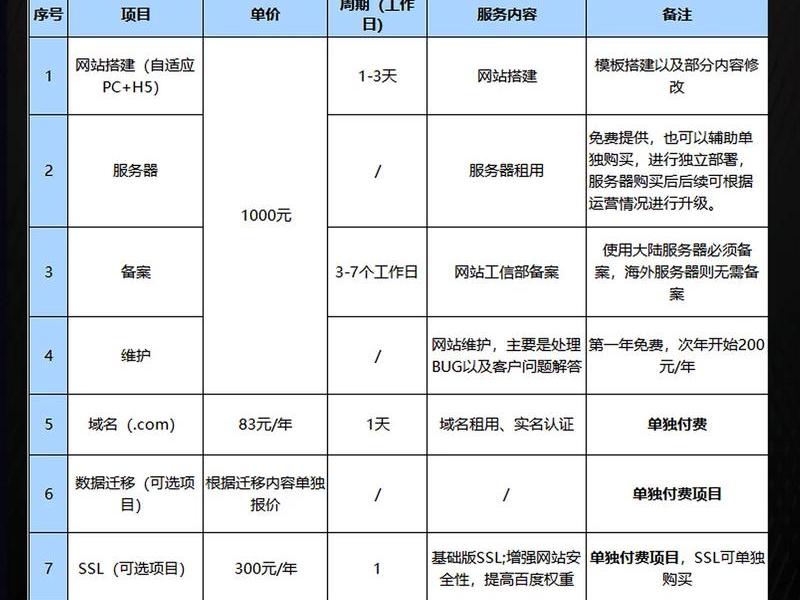
网站维护费用并非一个笼统的概念,其内部构成复杂多样。清晰拆解各项成本,是进行准确会计处理的前提。首要的固定支出是服务器与带宽费用,如同为网站租赁了数字世界的土地与道路,确保其能被稳定访问。这项费用通常具有合同周期性,是维护成本的基石。
其次是安全与技术维护费。在网络安全威胁日益严峻的当下,定期进行漏洞扫描、防火墙升级、数据备份和应急响应,如同为网站聘请了数字保镖。这项支出虽不直接产生收益,却是抵御风险、避免更大损失的“必要保险费”。域名与SSL证书续费也不容忽视,它们是企业网络身份的“年检”费用,保障访问入口的合法性与安全性。
第三部分是内容与功能更新成本。网站绝非建成即一劳永逸,为了保持对用户的吸引力和竞争力,需要持续更新文案、图片、视频,甚至优化用户界面、添加新功能模块。这部分费用可能涉及内容创作、UI/UX设计、程序开发等,更具弹性和项目属性。会计处理时需根据更新性质判断是费用化计入当期损益,还是资本化计入无形资产。
三、不同场景的会计处理差异
网站维护费用的会计科目选择,需紧密结合企业的具体业务场景,不能一概而论。对于绝大多数以展示形象、发布信息、提供服务咨询为主的企业官网,其维护的核心目标是支持整体行政管理与品牌建设,因此将相关费用全额计入“管理费用”是最为常见和恰当的做法。
对于依赖线上交易的电子商务类网站,情况则有所不同。如果维护活动直接为了提升在线销售额、优化购物流程或进行促销推广,那么这部分费用与销售行为直接相关。依据“费用与收入配比”原则,将其计入 “销售费用” 更能真实反映业务实质。例如,为“双十一”大促进行的网站扩容和压力测试所产生的专项维护费,计入销售费用更为合理。
如果维护工作并非日常性,而是涉及网站底层架构的重大升级、核心功能的重构开发,且该支出能显著延长网站的使用寿命或提升其未来经济利益产生能力,则可能符合资本化条件。相关支出不应直接费用化,而应先计入“在建工程”或“研发支出”,待项目完成并达到预定用途后,转入“无形资产”科目进行后续摊销。但这属于特例,日常维护通常不适用。
四、税务处理与合规要点
会计处理关乎财务报告的真实性,而税务处理则直接影响到企业的现金流与税负。正确归类网站维护费用,对于税务合规与筹划同样关键。在增值税处理上,企业支付的网站维护费用,如果取得了增值税专用发票,其进项税额通常可以按规定进行抵扣,这能有效降低企业的税收成本。
在企业所得税方面,按照规定计入当期损益(管理费用或销售费用)的网站维护费,属于与取得收入直接相关的支出,一般可以在计算应纳税所得额时予以税前扣除。这是企业降低税基、减轻所得税负担的重要途径。但务必确保费用真实发生、取得合法有效的税前扣除凭证(如发票、合同、付款记录等)。
需要特别警惕的是税务风险。切忌将应资本化的开发支出伪装成维护费用一次性税前扣除,也不应将与网站无关的个人或家庭消费混入其中。清晰区分费用性质、保留完整证据链,是应对税务核查、确保合规经营的底线。
五、战略价值与预算管理
跳出繁琐的会计分录,我们更应以战略眼光审视网站维护投入。这笔费用远非简单的成本消耗,而是保障企业数字资产价值、驱动线上业务增长的战略性投资。一个维护得当、运行流畅、安全可靠的网站,能极大提升用户体验与信任度,直接促进咨询转化与销售达成。
反之,一个疏于维护、漏洞百出、内容陈旧的网站,不仅会令潜在客户流失,更可能损害品牌声誉,甚至因安全事件导致数据泄露,造成难以估量的损失。企业应将网站维护费用纳入年度预算进行常态化、规划化管理。根据网站的战略定位和业务目标,合理评估并分配服务器、安全、内容更新等各项预算,确保资源投入的持续性与有效性。
有效的预算管理还能反过来指导会计科目的精细设置。通过预算项目与会计科目的联动,企业可以更清晰地追踪每一笔维护费用的去向和效果,实现从“花了多少钱”到“钱花在了哪里、产生了什么价值”的管理进阶,让财务数据真正服务于业务决策。
六、未来趋势与优化建议
随着技术演进和商业模式创新,网站维护的内涵与外延也在不断扩展。云服务的普及使得服务器维护可能从固定资产管理转向服务采购模式;人工智能的引入可能让内容更新部分自动化。这些变化都可能对费用的会计处理带来新的思考。
面对未来,企业的财务管理需要更加灵活和前瞻。建议在科目设置上保持一定的弹性,例如在“管理费用”下设立“数字资产运营与维护费”等更具包容性的子目。财务人员应主动加强与技术、营销部门的沟通,深入理解各项维护活动的业务实质,确保会计记录能够准确反映企业数字化转型的真实图景。
归根结底,对网站维护费用的会计处理,是企业精细化管理和合规运营的一个缩影。精准入账只是第一步,更重要的是通过这一过程,认识到维护活动的价值,从而更科学地配置资源,让企业的数字之舟在时代的浪潮中行稳致远。
以上是关于网站维护,网站维护费用计入什么科目的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:网站维护,网站维护费用计入什么科目;本文链接:https://zwz66.cn/jianz/375741.html。
猜你喜欢
- 网站维护运营技巧、网站维护运营技巧和方法 2026-10-10
- 网站维护要做什么 - 网站维护都要做什么 2026-10-10
- 网站维护的方法,网站维护的方法包括 2026-10-10
- 网站维护方案,网站维护方案范文 2026-10-10
- 网站维护教程(网站维护教程视频) 2026-10-10
- 网站维护教程图片;网站维护教程图片高清 2026-10-10
- 网站维护打开、网站维护打不开 2026-10-10
- 网站维护建设要做哪些工作;网站维护建设要做哪些工作内容 2026-10-10
- 网站维护工作内容 网站维护工作内容是什么 2026-10-10
- 网站维护培训、网站建设维护培训 2026-10-10







