码支付开通方法,码支付开通方法有哪几种
-
码,支付,开通,方法,有,哪,几种,在,数字,支付,

- 建站百科知识-小虎建站百科知识网
- 2026-10-07 16:26
- 小虎建站百科知识网
码支付开通方法,码支付开通方法有哪几种 ,对于想了解建站百科知识的朋友们来说,码支付开通方法,码支付开通方法有哪几种是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在数字支付浪潮席卷的今天,“码支付”已成为商家与个人不可或缺的收款工具。无论是街边小店、线上微商,还是自由职业者,一个便捷、安全、低成本的收款码,往往意味着更顺畅的资金流转与更佳的经营体验。面对市面上琳琅满目的服务商和复杂的开通流程,许多新手不禁困惑:码支付开通方法究竟有哪几种? 哪种途径最适合自己?本文将为您拨开迷雾,深入剖析主流开通方法的脉络、优劣与实操核心,助您精准选择,快速搭建属于自己的高效收款体系。
官方支付平台直开:稳健与信赖之选
对于绝大多数商户而言,通过微信支付、支付宝等官方平台直接申请商户号并开通收款码,是最为经典和主流的方法。这条路径直接联通支付生态的核心,享有官方的技术支持和品牌背书。
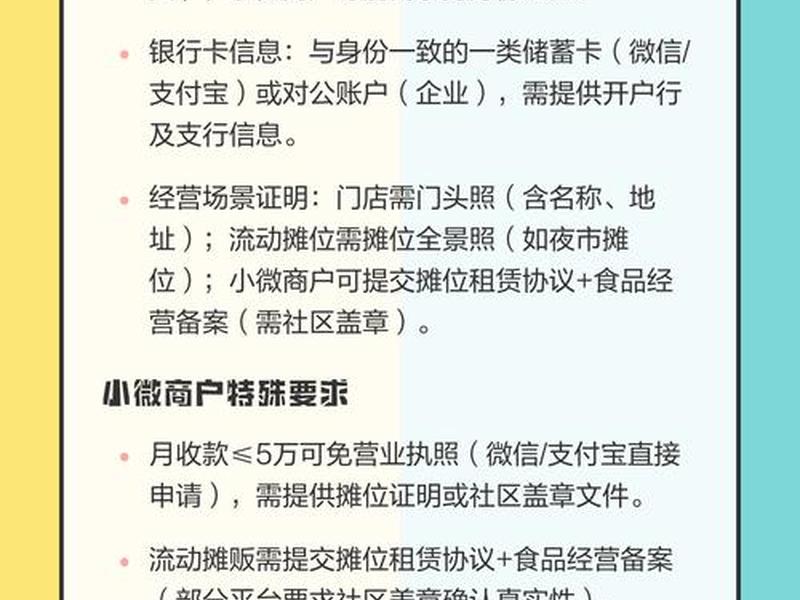
其开通流程通常在线完成。申请者需要准备营业执照(企业或个体工商户)、法人身份证、门店照片、银行账户等基本资料,通过微信支付商户平台或支付宝商家中心提交申请。平台会进行资质审核,审核通过后即可在后台生成收款码,并可下载物料进行线下展示。这种方法的优势在于费率透明、资金安全直达对公或对私账户、功能全面,支持退款、分账、经营分析等高级功能。
官方直开对资质要求相对严格,尤其对于无营业执照的个人或小微摊贩,可能面临门槛。官方平台的费率虽然透明,但可能不如一些聚合服务商灵活。但对于追求长期稳定经营、注重品牌形象和资金安全的商家,这无疑是根基最稳的“正道”。
第三方聚合支付服务:便捷与集成之道
如果你厌倦了在多个支付平台间切换管理,希望“一码聚合”微信、支付宝、云闪付甚至更多支付方式,那么第三方聚合支付服务商提供的开通方法将是你的理想选择。这类服务商作为“中间件”,整合了各大支付通道。
通过服务商开通,流程往往更简化。许多服务商支持个人身份证即可注册开通,大幅降低了门槛。商家在服务商平台注册后,通常能快速获得一个聚合收款码,顾客扫码后可根据自身习惯选择支付方式完成付款。资金一般先结算至服务商账户,再由服务商分账至商家绑定的银行卡。
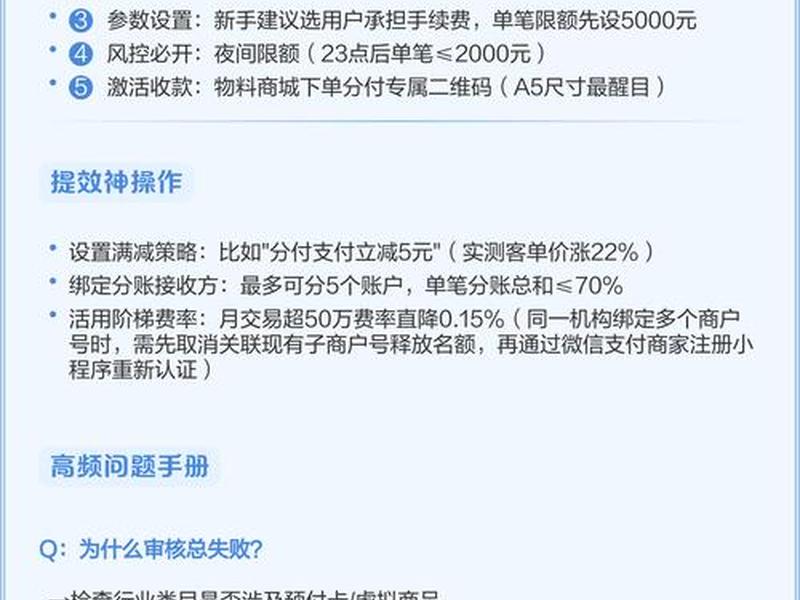
选择此方法的关键在于甄别服务商。需重点关注其是否持有央行颁发的《支付业务许可证》(支付牌照),确保资金清算安全;比较其费率、结算周期(T+0或T+1)、技术稳定性以及客户服务质量。这种方法完美解决了多码并存的混乱,尤其适合小微商户、流动摊贩及初创企业,以极低的门槛享受便捷的聚合收款体验。
银行收款码服务:金融级别的安全壁垒
近年来,各大商业银行也纷纷推出自家的收款码产品,成为码支付开通领域的一股重要力量。通过银行开通收款码,相当于将收款环节直接嵌入自身的金融账户体系。
开通银行收款码,通常需要商家持有该银行的储蓄卡或对公账户,通过手机银行APP或前往网点申请。银行会进行客户身份识别与风险评估,通过后即可生成专属收款码。资金直接进入申请时绑定的银行账户,资金流路径最短,安全性感知最强。
银行码支付的费率竞争激烈,许多银行为了揽储、推广自家产品,会推出费率减免甚至“零费率”的优惠活动。其与银行贷款、理财等金融产品的联动可能更为顺畅。但相对而言,其在营销工具、会员管理、行业解决方案等生态扩展功能上可能不如互联网支付平台丰富。适合那些尤其看重资金安全、与银行有深度业务往来、对费率敏感的实体商户。
SaaS/平台内嵌开通:场景化无缝对接
对于已经在使用特定商业SaaS系统(如餐饮点单、零售ERP、电商平台)的商家而言,开通码支付往往无需跳出原有系统。许多SaaS服务商已集成了支付能力,提供内嵌式的一站式开通方案。
在这种模式下,商家在配置SaaS系统时,根据引导完成支付功能的授权或签约即可。系统会自动生成与店铺、订单绑定的收款码。顾客支付后,订单状态与资金信息实时同步,实现了业务流与资金流的高度自动化整合。
这种方法的最大优势是极致的便捷与场景融合,避免了多系统间手动对账的麻烦。但商家的选择权也受限于所选SaaS平台所对接的支付服务商,费率、结算规则也由该方案决定。这更是一种“选择业务系统,即连带选择支付方式”的路径,适合高度重视运营效率、业务线上化程度深的商家。
个人静态/动态收款码:灵活轻量的入门之匙
对于偶尔有收款需求的个人用户,如二手交易、活动AA收款、自由职业者收取小额酬劳等,利用支付APP自带的个人收款功能,是最简单直接的“开通”方法。严格来说,这并非商用“商户码”,但在小额、低频场景下广泛使用。
在微信或支付宝的“收付款”功能中,用户可直接展示“向商家付款”码(动态码)或保存个人收款码图片(静态码)。这种方式零门槛、即时可用、无额外费用。但其主要限制在于收款额度有限、不支持信用卡收款、易被风控,且不具备商户端的经营分析工具。
值得注意的是,监管政策对个人收款码用于经营性收款有明确规范。该方法仅适用于真实的个人日常转账,若用于持续性的经营活动,仍需升级为前述的各类商户收款码以符合规定,保障账户安全与稳定。
代理服务商协助开通:省心省力的托管之路
对于不熟悉线上操作、或觉得资质申请流程过于复杂的群体,市场上还存在一批支付服务商的授权代理商,提供代办协助开通服务。用户将所需资料提供给可信赖的代理商,由其协助完成从申请到码布放的全流程。
这种方法将专业的事交给专业的人,能帮助用户节省时间,解答疑难,有时还能获取到更优的费率政策。但选择此方法必须谨慎鉴别代理商资质,确认其是官方授权服务商,避免个人信息泄露或遭遇诈骗。务必确保资金结算路径清晰、安全,合同协议权责分明。
这相当于为自己聘请了一位“支付顾问”,适合那些时间成本高、或对流程确实存在畏难情绪,且能找到正规可靠渠道的商家。
码支付的开通世界并非只有单一入口,而是一座拥有多条路径的立体枢纽。从追求稳健安全的官方直通车,到崇尚便捷集成的聚合快车道;从依托金融背书的银行专线,到融入业务场景的SaaS无缝轨道;再到灵活轻量的个人小径与省心托管的代理服务通道——每一种方法都对应着不同的需求画像与经营阶段。
选择何种方法,本质上是在门槛、成本、功能、安全与便捷性之间寻找最佳平衡点。对于创业者与经营者而言,理解这些路径的差异,不仅是技术操作,更是商业策略的一环。在数字经济的支付洪流中,选对那枚通往现金流“泉眼”的密钥,生意便已成功了一半。
以上是关于码支付开通方法,码支付开通方法有哪几种的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:码支付开通方法,码支付开通方法有哪几种;本文链接:https://zwz66.cn/jianz/372337.html。
猜你喜欢
- 码支付怎么对接网站 - 码支付怎么对接网站支付 2026-10-07
- 码支付建站教程、码支付搭建教程 2026-10-07
- 码支付平台使用教程(码支付平台使用教程怎么弄) 2026-10-07
- 码支付对接教程 码支付对接教程怎么用 2026-10-07
- 码支付使用教程(码支付软件使用教程) 2026-10-07
- 码支付云端使用教程(码支付云端使用教程下载) 2026-10-07
- 码云智能(码云互联网科技有限公司) 2026-10-07
- 码云是干嘛的,码云是干什么的 2026-10-07
- 码云数智;码云数智官网 2026-10-07
- 码云数智餐饮培训小程序、码云使用教程视频 2026-10-07







