怎么做小微企业,怎么做小微企业贷款业务
-
怎么,做小,微,企业,贷款,业务,在,当今,

- 建站百科知识-小虎建站百科知识网
- 2026-09-30 08:36
- 小虎建站百科知识网
怎么做小微企业,怎么做小微企业贷款业务 ,对于想了解建站百科知识的朋友们来说,怎么做小微企业,怎么做小微企业贷款业务是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在当今充满活力的经济浪潮中,创办一家小微企业,是实现个人梦想与价值的重要路径。从灵光一现的创意到稳健运营的实体,再到关键时刻获得资金“活水”,每一步都充满挑战与抉择。本文将为你揭开小微企业从创办到成功获取贷款的全过程面纱,提供一套清晰、实用的行动指南,帮助你在这条充满机遇与荆棘的道路上,走得更稳、更远。
小微企业创办:精准定位与合规启航
创办小微企业的第一步,是找到那片属于你的蓝海。这并非简单的注册一个公司名称,而是一场关于市场、自我与未来的深度对话。你需要深入分析自身的资源、技能与热情所在,同时敏锐地洞察市场的缝隙与未满足的需求。一个清晰的商业构想,是抵御未来不确定性的第一块基石。
当方向确定,合规启航便成为关键。这意味着你需要了解并遵循国家对于小微企业的划分标准。根据现行规定,小微企业的界定通常依据从业人员、营业收入、资产总额等指标,不同行业标准各异。例如,工业领域的小微企业,可能要求从业人员在300人以下且营业收入在一定范围内。完成工商注册,获取营业执照,建立基本的财务与管理制度,这些看似繁琐的步骤,实则是企业信用积累的起点,也是未来叩开银行贷款大门的“敲门砖”。
初创期的小微企业,往往呈现出“船小好调头”的灵活性,但也伴随着抗风险能力弱、生命周期短的挑战。在创办之初,就应树立清晰的财务规划和风险意识。将企业的“三品”——企业主的人品、经营的产品、拥有的物品,以及“三表”——水表、电表、海关报表(若涉及外贸)等经营痕迹管理好,这些都将成为日后向金融机构证明自身经营稳健性的有力佐证。
贷款需求洞察:匹配经营周期的资金脉搏
并非所有资金需求都适合寻求贷款。深刻理解企业自身的资金脉搏,是有效融资的前提。小微企业的资金需求通常与其经营周期紧密相连:可能是创业启动期的项目启动资金,可能是业务扩张期的短期流动资金,也可能是技术升级时的设备购置款。清晰界定贷款用途,是贷款申请材料中至关重要的一环。
不同的需求对应不同的贷款产品。例如,针对短期流动资金周转,银行可能提供随借随还的循环额度贷款;而对于固定资产投入,则可能需要期限较长的项目贷款或抵押贷款。选择与经营周期完美匹配的贷款期限和还款方式,能够极大缓解未来的还款压力,避免出现“短贷长用”或“长贷短用”的错配风险。
在提出贷款申请前,进行一次彻底的财务自查至关重要。这包括审视企业的现金流状况、资产负债结构以及未来的盈利预测。银行在评估贷款时,核心是确认两件事:你的公司是否在正经经营,以及你作为经营者是否足够靠谱。一份真实、连续且逐步向好的财务记录,远比华丽的商业计划书更有说服力。
贷款材料准备:打造一份“会说话”的申请档案
当贷款需求明确后,精心准备申请材料就是一场与银行风控体系的“第一次亲密接触”。一份完整、规范、有说服力的申请档案,能显著提升审批效率和成功率。基础材料如同企业的“身份证”,包括营业执照正副本、组织机构代码证、税务登记证、开户许可证以及贷款卡等,必须确保其真实有效且在年检合格期内。
真正让银行眼前一亮的,是那些能反映企业经营实质与成长性的“软实力”证明。这包括至少一个会计年度(通常要求两年以上)的财务报表,它能展示企业的销售收入增长轨迹和利润状况。详细的贷款用途说明及对应的采购合同、项目可行性报告等,能直接证明资金需求的真实性与合理性。如果涉及抵押,清晰的抵押物权属证明文件更是不可或缺。
许多小微企业主容易忽视企业主个人信用的重要性。在银行眼中,企业主与企业往往是深度绑定的。法人代表良好的个人征信记录、丰富的行业从业经历、清晰的股权结构说明,都是评估还款意愿和能力的重要参考。将这些材料系统化地整理成册,不仅方便银行审核,也体现了企业管理的规范性与专业性。
银行产品选择:寻找最适合你的金融伙伴
面对市场上琳琅满目的小微企业贷款产品,如何选择成为一门学问。目前,多家银行推出了特色化的小微金融产品。例如,有的银行专注于小微市场,推出了类似“创业通”的贷款,额度灵活,审批快速,强调“三三制”服务(老客户3小时、新客户3天内答复),其利率定价甚至细分为数十个档次,力求精准匹配客户风险与承受力。
另一种广受欢迎的产品是“商贷通”等综合授信类产品,它们往往基于企业的纳税记录、开票数据或流水情况进行信用评估,实现线上申请、大数据预审、线下核实的模式。这类产品审批速度快,注重企业的实际经营流水和信用积累,对于缺乏重资产抵押但日常经营活跃的企业尤为友好。
在选择产品时,需重点关注几个核心要素:利率是固定还是浮动?还款方式是等额本息、先息后本还是随借随还?贷款期限是否与你的资金回笼周期匹配?是否存在提前还款的违约金?理解这些条款背后的逻辑,比如等额本息适合现金流稳定的企业,而先息后本更适合短期集中用款、到期有大额回款的项目,才能做出最有利的决策。
贷后关系管理:让信用成为可持续的资产
贷款成功发放,绝非融资关系的终点,而是开启了一段基于信任的长期合作。良好的贷后管理,不仅关乎本次贷款的顺利偿还,更是在为未来获取更大额度、更优利率积累宝贵的信用资本。银行通常会进行定期的贷后检查,审查财务报表、经营状况,甚至抵押物价值的变化。积极配合检查,保持信息透明,是维护信任的基础。
严格遵守贷款合同约定的资金用途,确保贷款资金不违规挪用。许多银行会通过受托支付,将贷款直接划转给交易对手,或监控企业对公账户流水来确保资金流向合规。主动、按时偿还本息,是建立良好信用记录最直接有效的方式。稳定的还款记录,是企业在金融体系中最闪亮的“名片”。
主动与客户经理保持沟通,及时告知企业经营的重大变化(无论是好是坏),在遇到临时性还款困难时尽早协商展期或调整还款计划,而非被动逾期。银行通常愿意与诚信且积极沟通的客户共同解决问题。将每一次信贷往来,都视为一次信用资产的储蓄,你会发现,融资的道路将越走越宽广。
政策东风利用:抓住普惠金融的时代红利
小微企业融资难、融资贵的问题已受到国家层面的高度重视,一系列普惠金融政策正持续加码。例如,针对重点产业链及中小微企业的贷款贴息政策,能够直接降低企业的融资成本。关注并利用好这些政策红利,能为企业节省下“真金白银”。
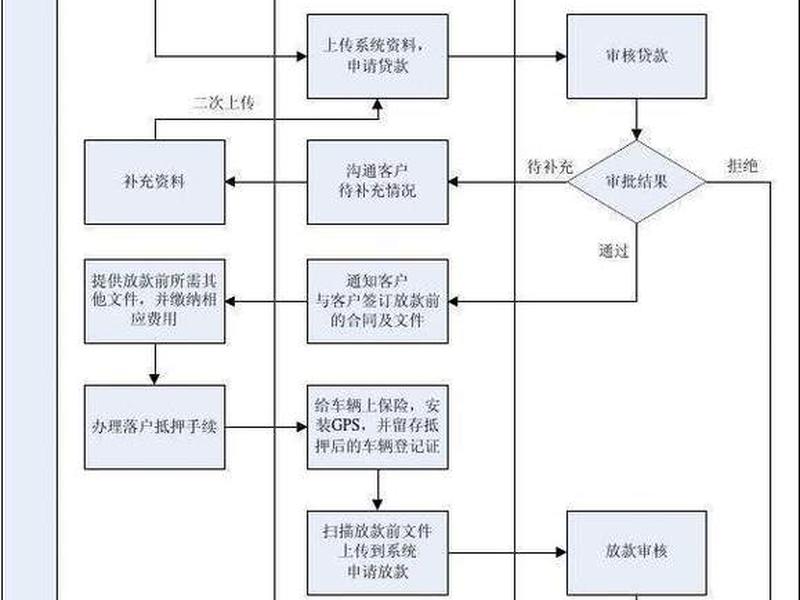
除了财政贴息,各家银行在监管引导下,也持续加大普惠型小微企业贷款的投放力度,并推动贷款利率稳步下行。无还本续贷、信用贷款等模式的推广,旨在减少企业的“过桥”资金压力,提升融资便利性。作为企业主,需要保持对行业动态和政策信息的敏感度,通过正规金融机构的官方渠道了解最新产品。
利用政策红利,并非被动等待,而是主动将自己的企业塑造为符合政策导向的“优质标的”。这意味着要更加注重规范经营、依法纳税、维护良好的信用记录。当你的企业成长为一个财务健康、经营透明、信用良好的主体时,自然能成为各项优惠政策和金融资源争相支持的“宠儿”。
创办和经营一家小微企业,是一场融合了勇气、智慧与耐力的马拉松。而融资能力,则是这场马拉松中为你补充能量、助你跨越障碍的关键补给站。从精准的市场定位与合规起步,到深刻洞察自身的资金需求;从精心准备每一份申请材料,到智慧选择匹配的金融产品;再到珍视并维护好宝贵的银企关系,并善于借助政策东风——这条路径环环相扣,步步为营。
请记住,每一次规范的纳税,每一笔清晰的流水,每一期准时的还款,都是在为你企业的信用大厦添砖加瓦。破解融资困局,没有一蹴而就的奇迹,只有日积月累的耕耘。将融资规划融入企业发展的血脉,让金融活水精准灌溉事业的土壤,你的小微企业,必将在时代的浪潮中,茁壮成长,行稳致远。
以上是关于怎么做小微企业,怎么做小微企业贷款业务的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:怎么做小微企业,怎么做小微企业贷款业务;本文链接:https://zwz66.cn/jianz/364200.html。
猜你喜欢
- 怎么做帮助文档;怎么做帮助文档的表格 2026-09-30
- 怎么做外贸自建站 怎么做外贸自建站销售 2026-09-30
- 怎么做外贸电商(怎么做外贸电商运营) 2026-09-30
- 怎么做外贸新手入门(怎么做外贸新手入门工作) 2026-09-30
- 怎么做地产商、怎么做地产商赚钱 2026-09-30
- 怎么做响应式设计 - 怎么做响应式设计模型 2026-09-30
- 怎么做响应式 怎么做响应式设计 2026-09-30
- 怎么做单机,怎么做单机游戏软件 2026-09-30
- 怎么做包装设计、怎么做包装设计图 2026-09-30
- 怎么做包装盒教程,怎么做包装盒教程简单 2026-09-30







