快充建站 建快充充电站的利润怎样
-
快充,建站,建快,充,充电,站的,利润,怎样,当,

- 建站百科知识-小虎建站百科知识网
- 2026-09-29 22:35
- 小虎建站百科知识网
快充建站 建快充充电站的利润怎样 ,对于想了解建站百科知识的朋友们来说,快充建站 建快充充电站的利润怎样是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当新能源汽车的浪潮以不可阻挡之势席卷全球,一个与之共生共荣的庞大产业——快充充电站,正从幕后走向台前,成为无数投资者与创业者目光灼热的焦点。建一座快充站,利润究竟怎样?是想象中坐拥“印钞机”般的稳定现金流,还是陷入看似繁华实则艰难的“围城”?这不仅是关乎投资回报的商业计算,更是一场关于技术、运营与时代脉搏的深刻博弈。本文将剥开行业表面的喧嚣,深入利润的核心腹地,为您揭示快充建站从蓝海掘金到红海生存的财富密码与潜在风险。
盈利基石:服务费与电费差价
快充站最直接、最核心的利润来源,无疑是向车主收取的充电服务费。这笔费用独立于国家电网收取的基础电费之上,是运营商覆盖成本、实现盈利的生命线。当前,全国平均服务费大致在每度电0.2元至0.5元区间浮动,看似微薄,却构成了行业90%以上的收入支柱。在市场需求旺盛、竞争尚不激烈的早期,部分场站服务费一度高达0.3-0.4元/度,造就了“建站即盈利”的黄金传说。
利润的丰俭并非由服务费单价单一决定。电费差价构成了另一部分收入,运营商通过采购工商业用电,利用峰谷电价差异进行一定套利。但这一部分受电网政策严格约束,空间相对有限,更多被视为优化成本而非主要盈利手段。真正决定服务费收入总量的,是充电量与单价的乘积。充电量取决于场站选址、车流量和单桩利用率;而单价则深深受制于市场供需与竞争格局。
一个残酷的现实是,随着玩家疯狂涌入、场站密度飙升,“价格战”已成为行业常态。为了争夺有限的用户,许多运营商被迫将服务费压降至0.1元/度甚至几分钱,直接击穿了多数场站的盈亏平衡线。有调查显示,青岛某头部充电站投资120万元,扣除所有成本后,每度电净利润仅剩4分钱,投资回报周期被极度拉长。服务费模式看似简单直接,实则身处利润被不断挤压的风口浪尖。
成本迷局:重资产下的三座大山
与看似清晰的收入结构相比,快充建站的成本构成则复杂且沉重,宛如压在运营商肩头的三座大山,直接吞噬着利润空间。第一座大山是高昂的硬件与建设成本。一台主流的直流快充桩,单台采购成本通常在5万至8万元,这还未包含变压器、电缆、施工等费用。一个配备6-8枪的中型场站,仅设备投入就可能高达数十万甚至上百万元,占总投资的40%至60%。
第二座大山是持续性的场地与电力成本。优质点位(如核心商圈、交通枢纽、高速服务区)的租金水涨船高,一旦业主知晓用途为充电站,月租可能从数百元飙升至上千元每个车位。电力增容费用更是一笔不菲的支出,特别是对于需要高功率超充的场站,电网改造费用动辄数十万元。这两项合计往往占据总投资的20%到30%。
第三座大山则是长期的运维与折旧成本。充电设备属于精密电子设备,需要定期维护、升级,折旧周期通常为8-10年。电损(电力在传输过程中的自然损耗)平摊到每度电上可能就有3-4分钱,几乎能与微薄的服务费利润相抵。人工、平台维护、保险等费用同样不可小觑,每年可能吃掉收入的15%至25%。这三座大山叠加,使得许多场站从诞生之日起就背负着沉重的盈利压力。
效率为王:利用率决定生死线
在收入受限、成本高企的夹击下,单桩利用率成为决定快充站生死存亡的绝对核心指标,是利润公式中最关键的变量。利用率直接衡量了一个充电桩被有效使用的时间比例。行业普遍认为,直流快充桩的日均利用率需要达到15%以上才可能实现盈亏平衡,而要获得可观利润,则需稳定在25%甚至35%以上。
利用率的高低,首先与选址策略息息相关。位于城市核心区、大型物流园区、高速公路服务区等车流密集区域的场站,天然具备高利用率的潜力。相反,选址在偏远或竞争过度饱和区域的场站,则可能面临“有桩无车”的尴尬境地,利用率长期低迷。有案例显示,一个原本年利润50万元的场站,因周边新建数个竞争对手,年利润骤降至6万元,充分说明了区位与竞争环境对利用率的致命影响。
提升利用率不仅靠“地利”,更依赖于“人和”与“技和”。精细化运营至关重要,包括通过会员体系、分时电价策略(如夜间谷电优惠)引导用户错峰充电;与网约车、物流车队等B端用户签订长期协议,保障基础流量;以及通过APP优化、地图精准导流提升用户体验和到场率。采用功率智能分配、液冷超充等先进技术,缩短单车充电时间,提升桩的周转效率,也是从技术层面拔高利用率的有效途径。
多元探索:超越充电的盈利想象
当单一的充电服务费难以支撑庞大开支时,开拓多元化的盈利渠道,成为行业突破利润天花板、构建可持续商业模式的关键探索。广告合作是最常见的增值服务之一。充电桩屏幕、场地墙面、乃至充电枪收纳箱,都可以成为广告位,与周边商家或品牌进行合作,获取租金或分成收入。一些智能桩甚至支持扫码充电时播放语音或视频广告,开辟了新的流量变现路径。
场地复合利用是另一条拓展收入的思路。在充电站内配套建设休息区、便利店、快餐、汽车快修或洗美服务,将车主充电的“等待时间”转化为“消费时间”。这不仅增加了非电收入,还能提升场站吸引力,形成良性循环。更有前瞻性的运营商,开始探索将充电站与光伏、储能系统结合,利用光伏发电降低用电成本,甚至通过储能设备在电价低谷时储电、高峰时放电或参与电峰(V2G技术),赚取额外的电费差价或服务收益。
数据价值也日益被重视。充电运营积累的海量用户行为、车辆数据、能源消耗数据,经过脱敏和分析后,可以为城市规划、电度、车企研发甚至金融服务提供宝贵参考,未来可能衍生出数据服务的商业模式。虽然这些多元化探索目前大多未能形成规模收入,但它们代表了行业从“充电桩运营商”向“能源服务商”乃至“生态平台”转型升级的可能性。
格局分化:头部通吃与长尾挣扎
快充充电站行业的利润分布并非雨露均沾,而是呈现出极其鲜明的“冰火两重天”格局,马太效应日益加剧。行业头部企业,如特来电、星星充电、云快充等,凭借先发优势、资本实力和规模化运营,已经建立起较高的竞争壁垒。它们通过全国性的网络布局,摊薄了研发、采购和平台成本;凭借品牌效应和优质点位资源,获得了更高的桩利用率;甚至能通过技术优势,将度电综合成本控制在较低水平(如0.4元/度左右),从而在平均服务费仅0.3元/度的市场中,仍能实现微利。
与之形成鲜明对比的是,占据市场数量90%以上的中小运营商,正普遍在盈亏线上苦苦挣扎。它们缺乏议价能力,设备采购和场地租赁成本更高;运营分散,难以形成网络效应和品牌吸引力;在惨烈的价格战中抗风险能力极弱。许多中小场站因利用率低下、成本高企而陷入长期亏损,最终成为无人问津的“僵尸桩”或黯然退场。行业洗牌正在加速,资源持续向头部集中。
车企系运营商(如比亚迪、蔚来)和电网系运营商(国家电网、南方电网)凭借独特的资源优势,构成了另外两极。车企系通过“车桩协同”绑定自有车主,用户粘性高,但平台开放性不足;电网系手握核心电力资源与政策支持,资金雄厚,但市场灵活性稍弱。各方势力在不同赛道竞合,共同塑造着行业利润分配的复杂图景。
未来战局:技术突围与政策东风
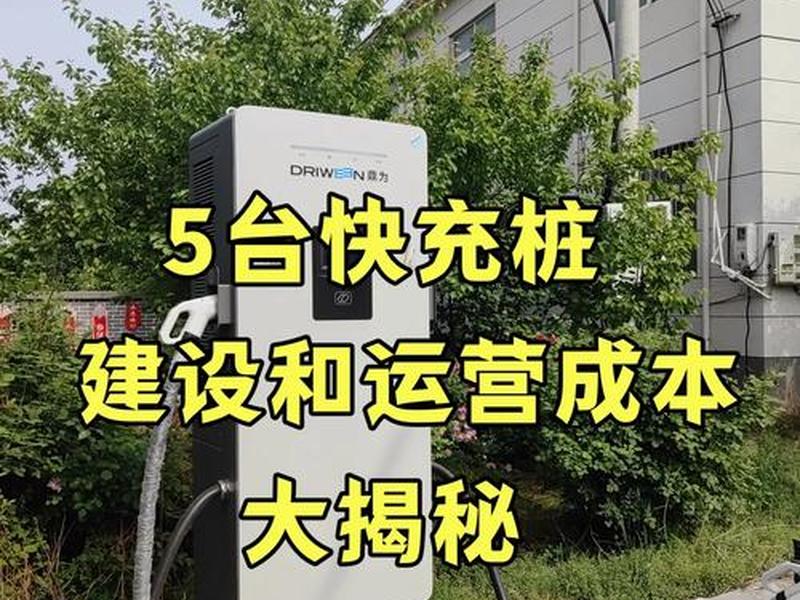
展望未来,快充建站的利润故事将如何续写?技术迭代与政策导向将成为左右战局的两大关键变量。在技术层面,超充技术(如800V高压平台、液冷超充)的普及正掀起一场“效率革命”。华为全液冷超充技术可实现“一秒一公里”的充电速度,极大提升用户体验和单桩周转率。虽然超充桩建设和电力配套成本更高,但其带来的溢价能力(可收取更高服务费)和流量虹吸效应,有望为先行者打开新的利润空间。
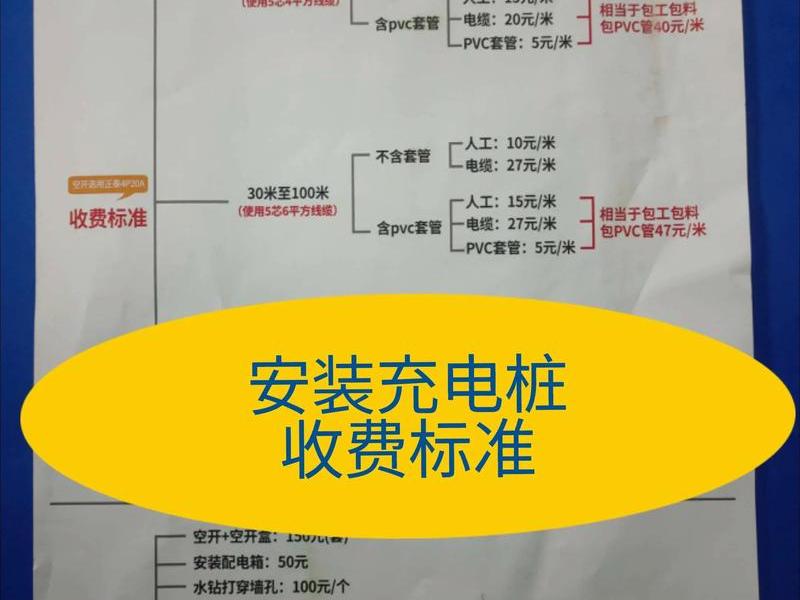
政策层面,国家持续推进充电基础设施网络建设,目标明确。数据显示,我国电动汽车充电设施已突破2000万个,但“十四五”乃至更长远的规划仍鼓励向县域乡村下沉,并推动城市“超充之城”建设。政策补贴虽逐步从建设端向运营端、技术端倾斜,但对符合新国标(如直流桩能效需达96.5%)、布局重点区域的优质项目仍提供支持。这引导行业从“重建设、轻运营”的粗放模式,转向高质量、精细化发展。
更为宏大的机遇在于“车网互动”(V2G)的试点与推广。未来,电动汽车巨大的电池存量可能成为电网的移动储能单元,在用电高峰时向电网送电,赚取收益。充电桩将不再是单纯的消费终端,而是可能变为参与电力市场交易、产生稳定收益的资产。这或将彻底重构快充站的盈利模式,从“电费差价+服务费”升级为“能源管理服务商”。这依赖于技术标准、市场机制和商业模式的全面成熟。
以上是关于快充建站 建快充充电站的利润怎样的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:快充建站 建快充充电站的利润怎样;本文链接:https://zwz66.cn/jianz/363734.html。
猜你喜欢
- 快充建站流程 快充建站流程图 2026-09-29
- 快充安装流程视频、快充安装流程视频讲解 2026-09-29
- 快充充电站,快充充电站对电车电瓶有影响吗? 2026-09-29
- 快充充电站建设流程 集中式快速充电站建设流程 2026-09-29
- 快充充电桩怎么操作、快充充电桩怎么操作充电 2026-09-29
- 快充充电桩怎么充电,快充充电桩充电怎么收费 2026-09-29
- 快充充电桩建站申请流程及费用 快充充电桩如何申请 2026-09-29
- 快充充电桩建站流程,建快充充电站的利润怎样 2026-09-29
- 快充充电桩安装流程,快充充电桩要安装多少平方的线 2026-09-29
- 快充充电桩如何申请安装(快充充电桩如何申请安装资质) 2026-09-29







