小白初始建账流程(初始建账工作分几种)
-
小白,初始,建账,流程,工作,分,几种,刚,踏入,

- 建站百科知识-小虎建站百科知识网
- 2026-09-27 23:29
- 小虎建站百科知识网
小白初始建账流程(初始建账工作分几种) ,对于想了解建站百科知识的朋友们来说,小白初始建账流程(初始建账工作分几种)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
刚踏入财务大门,面对空白的账簿,你是否感到一阵茫然?建账,这个看似专业的词汇,其实是每一家企业财务生命的起点。它绝非简单的记账,而是一套系统性的工程,决定了未来财务数据的脉络与清晰度。对于新手而言,理清初始建账工作分为哪几种,掌握其核心流程,就如同握住了开启财务世界的第一把钥匙。本文将为你层层剥茧,详细阐述小白必须掌握的几种核心建账工作,带你从零开始,搭建稳固的财务基石。
前期准备:奠定建账的坚实基础
万事开头难,建账亦是如此。在动笔或点击鼠标之前,充分的准备是避免后续混乱的关键。这一步的核心是“收集”与“规划”。
必须全面收集企业的“身份证明”与初始状态资料。这包括营业执照、公司章程、银行开户许可证等法律文件,它们定义了会计主体的性质、注册资本以及纳税身份。更为重要的是,要对公司成立时的资产与负债进行彻底盘点。股东投入的现金、购买的设备、尚未支付的开办费用等,每一笔都需要有确凿的凭证,如银行进账单、采购发票或评估报告。这些数据将是账簿“期初余额”的唯一来源,确保会计等式从最初一刻就是平衡的。
需要确立财务管理的“基本法”。企业应采用何种会计准则?是《企业会计准则》还是《小企业会计准则》?记账本位币是什么?固定资产如何折旧?这些基础核算方法必须在建账前予以明确,并形成书面制度。即使公司只有一名财务人员,也需要清晰划分职责,明确凭证从取得、审核到录入的流程,为后续规范化操作打下地基。
账簿体系搭建:选择手工与数字化的路径
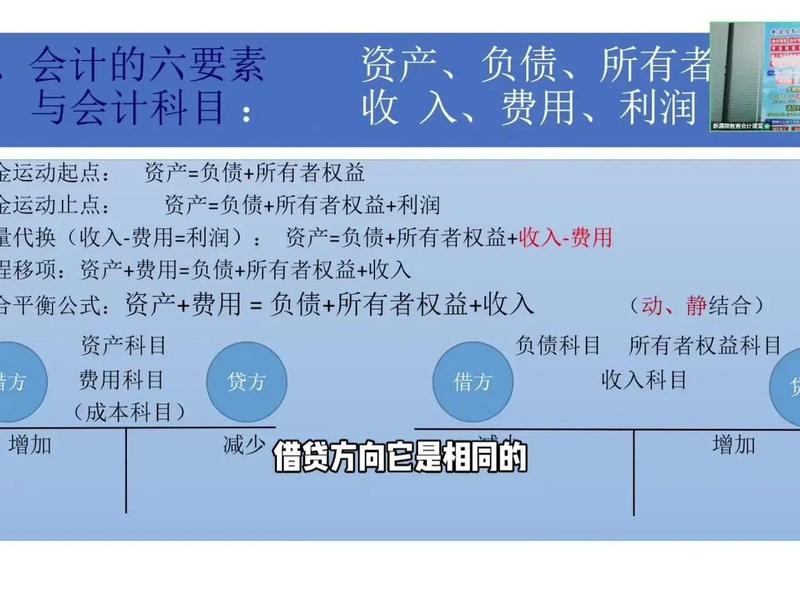
当基础资料齐备,下一步就是选择承载这些数据的“容器”——账簿体系。这里通常面临两种路径:传统的手工账簿与现代的财务软件,选择取决于企业规模与效率追求。
手工建账是经典方法,需要购置实物账簿,如订本式的现金日记账和银行存款日记账、活页式的总分类账与明细分类账。明细账还需根据科目性质选择不同格式,例如记录往来款项用三栏式,记录库存商品用数量金额式。这种方式直观,但效率较低,易出错,且随着业务增长,对账和查找会变得异常繁琐。
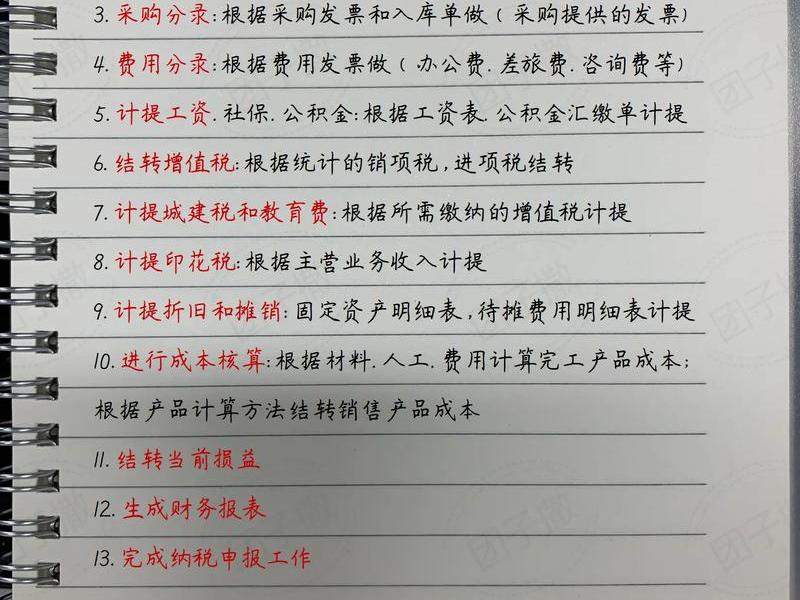
对于绝大多数现代企业,尤其是初创公司,数字化建账已成为更优解。通过购买或订阅财务软件,建账工作从体力活转变为设置活。只需在软件中创建账套,录入企业基本信息,系统便能自动生成各类账簿。数字化不仅大幅提升效率,实现凭证录入后自动过账、实时生成报表,更能通过权限设置加强内控。关键在于选择一款贴合企业业务规模、操作便捷、成本可控的软件,它能将财务人员从重复劳动中解放出来,专注于更高价值的分析与管理。
会计科目设置:构建财务数据的骨架
如果说账簿是容器,那么会计科目就是容器内一个个精准的格子,决定了数据如何归类存放。科目设置是建账的灵魂,必须兼顾合规性与实用性。
一级科目必须严格遵循所选会计准则的规定,如“库存现金”、“应收账款”、“主营业务收入”、“管理费用”等,这是保证核算合规性的底线,不可随意增减。真正的学问在于明细科目的设置,这需要紧密结合企业的具体业务。例如,一家贸易公司应在“库存商品”下按产品类别设置二级科目;一家服务公司则需在“主营业务收入”下按服务项目细分。
设置科目时,要避免“过度设计”和“过于粗放”两个极端。业务简单的初创期,“管理费用”下或许只需设置“办公费”、“差旅费”、“薪酬”等几个大类即可;若初期设置得过于琐碎,反而增加核算负担。要有一定的前瞻性,为可能发生的业务留出空间,如涉及进出口的企业需提前考虑外币核算科目,所有企业都必须清晰设置“应交税费”下的各子科目,以便税务核算。
期初数据录入:开启账簿的历史时刻
完成科目设置后,便迎来了最具仪式感的一步——录入期初余额。这是将准备阶段收集的静态数据,转化为动态账簿的起点,必须确保准确无误。
录入过程需分门别类,严谨细致。货币资金科目余额必须与银行对账单核对一致,如有未达账项需编制余额调节表。实物资产如固定资产、存货,需按照历史成本或评估价值入账,并附上原始凭证。负债类科目要区分流动与非流动,所有者权益要清晰反映股东投入的注册资本与资本公积。例如,股东实际出资超过注册资本的部分,就不能全部计入“实收资本”。
所有数据录入完毕后,系统或手工计算出的试算平衡表是最终的“验金石”。所有科目的借方期初余额合计必须等于贷方期初余额合计。若不平衡,必须像侦探一样回溯检查每一笔数据的来源与录入准确性,直到平衡为止。这一刻,意味着企业的财务历史在账簿上得到了正式确立。
流程制度确立:保障账务持续健康运行
建账并非一劳永逸的终点,而是日常财务工作的起点。在建账初期就建立规范的账务处理流程与制度,相当于为财务这辆列车铺设好轨道。
核心流程包括:原始凭证的审核与整理、记账凭证的编制与审核、账簿登记、期末对账与结账。必须规定每一张发票、收据如何审核真伪与合规性,记账凭证如何根据业务性质选择科目并确保借贷平衡,凭证由谁审核,以及现金、银行存款如何定期进行账实核对。这些流程能有效防范错误与风险。
应初步建立基本的财务内部控制。例如,保管支票簿的人与负责银行账核对的人分离;报销单据的审批权限流程等。即使初期人员精简,关键的不相容职责也应尽可能区分。将这些流程与制度书面化、标准化,能确保财务工作不会因人员变动而陷入混乱,保障建账成果得以延续,并为未来可能的审计、融资需求提供扎实依据。
动态调整与维护:适应成长的财务系统
企业的业务如同生命体,在不断成长变化。为建账工作画上“句号”是危险的思维,它应该被视为一个可迭代、可优化的动态过程。
随着业务拓展,原先的科目体系可能不再适用。例如,当产品线增多,可能需要新增更细的库存明细科目;当开辟新的市场,可能需要增设外币账户。财务人员需要定期审视账簿体系是否能依然清晰、高效地反映经济业务实质。当国家税收政策或会计准则发生重要更新时,账簿的相关核算方法也需及时调整。
财务软件本身也可能升级,带来更高效的功能。企业应关注这些变化,在成本可控的前提下,让财务工具与管理需求同步进化。建账,实质上搭建的是一个有生命的财务信息系统,它需要随着企业的呼吸而调整节奏,始终扮演好经营“仪表盘”的角色。
以上是关于小白初始建账流程(初始建账工作分几种)的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:小白初始建账流程(初始建账工作分几种);本文链接:https://zwz66.cn/jianz/361548.html。
猜你喜欢
- 小白制作ppt教程;小白制作ppt教程免费 2026-09-27
- 小白创建代理服务器,小白创建代理服务器怎么弄 2026-09-27
- 小白创业新手入门教程(小白创业新手入门教程下载) 2026-09-27
- 小白全系列建站教程怎么做 小白全系列建站教程怎么做的 2026-09-27
- 小白全系列建站教程、小白全系列建站教程怎么做 2026-09-27
- 小白全案设计入门指南,小白全案设计入门指南pdf 2026-09-27
- 小白入门运营模式解析,运营小白0基础入门 2026-09-27
- 小白入门运营从哪里做起;小白从事运营需要从什么开始做起 2026-09-27
- 小白入门装机教程,小白入门装机教程图解 2026-09-27
- 小白入门级的运营技巧、小白入门级的运营技巧是什么 2026-09-27







