小企业建立与实施内部控制应当重点关注的管理领域不包括(小企业开展内部控制日常监督应当重点关注的情形包括)
-
小,企业,建立,与,实施,内部控制,应当,重点,在,

- 建站百科知识-小虎建站百科知识网
- 2026-09-27 15:10
- 小虎建站百科知识网
小企业建立与实施内部控制应当重点关注的管理领域不包括(小企业开展内部控制日常监督应当重点关注的情形包括) ,对于想了解建站百科知识的朋友们来说,小企业建立与实施内部控制应当重点关注的管理领域不包括(小企业开展内部控制日常监督应当重点关注的情形包括)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在充满机遇与挑战的市场浪潮中,小企业如同一叶扁舟,灵活机动却也容易受到风浪侵袭。一套行之有效的内部控制体系,就是这叶扁舟的“压舱石”与“导航仪”。很多管理者在实践中常感困惑:究竟哪些管理领域是建立内控时必须紧盯的“战略要地”?又有哪些情形是日常监督中绝不能忽视的“警报信号”?本文将深入剖析小企业建立与实施内部控制应当重点关注的管理领域,并明确指出其中不包括全面预算管理;详细解读小企业开展内部控制日常监督应当重点关注的情形,帮助您在资源有限的情况下,精准发力,筑牢企业发展的安全防线。
资金管理的动脉守护
资金是企业的生命血液,其安全与高效流动直接关乎生存。对于小企业而言,资金管理无疑是内部控制的重中之重。这不仅仅是指管好现金和银行存款,更涉及从收款到付款的完整循环。企业需要建立清晰的授权审批流程,确保每一笔支出都有据可依,防止资金被挪用或滥用。应定期进行银行对账和现金盘点,做到账实相符,及时堵塞漏洞。
守护资金动脉不能仅靠事后核对,更需要事前预防与事中控制。例如,对客户的信用管理、对应收账款的及时催收,都是保障资金流入顺畅的关键。许多小企业的失败并非源于没有利润,而是死于资金链的突然断裂。建立一套预警机制,监控现金流的变化趋势,在资金紧张苗头出现时就能采取应对措施,是内控体系必须具备的功能。
将资金管理置于核心地位,意味着企业必须投入足够的关注与资源。这包括选择合适的财务软件进行记录,明确出纳与会计的职责分离(即使由一人兼任,也必须建立严格的交叉复核机制),以及管理层对资金报表的定期审阅。唯有如此,才能确保这条生命线的活力与安全。
重要关系的风险隔离
小企业往往与少数关键客户和供应商深度绑定,这种依赖既是发展的动力,也可能成为潜在的风险源。对重要客户和供应商的管理,必须纳入内部控制的关键视野。这绝非简单的业务联系,而是一套系统的风险评估与应对策略。企业需要评估这些伙伴的财务状况、履约能力和商业信誉,避免因其突然的经营问题而遭受连带冲击。
建立客户与供应商档案,并定期进行更新与评估,是实施控制的基础。对于重要客户,除了关注订单量,更应关注其付款习惯和潜在的财务风险;对于关键供应商,则需要评估其供货的稳定性与质量,甚至考虑备选方案以分散风险。合同管理在这一环节显得尤为重要,清晰的条款、权责与违约责任约定,是保障自身利益的法律盾牌。
更深层次的控制,在于避免对单一客户或供应商的过度依赖。小企业应有意识地开拓多元化的市场与供应渠道,哪怕初期会增加一些成本。这种“风险隔离”的思维,能够增强企业在面对市场波动时的韧性。内部控制在此处的作用,就是通过制度化的管理,将这种依赖关系所带来的不确定性,尽可能控制在可接受的范围内。
关键岗位的权力制衡
人才是小企业最宝贵的资产,而关键岗位人员则是资产中的核心。内部控制在对“事”进行流程管控的绝不能忽视对“人”的管理,尤其是掌握核心资源、技术或信息的关键岗位。这些岗位的异动或失职,可能给企业带来颠覆性的影响。关键岗位人员管理,包括招聘、培训、考核、轮岗以及离职交接,都必须有明确的控制措施。
不相容岗位分离是内部控制的基本原则之一。例如,业务经办与会计记录、物资保管与账务核对、授权批准与业务执行等,应尽可能由不同人员担任。对于资源有限、一人多岗的小企业,当无法实现完全分离时,必须采取替代性控制措施,如加强突击检查、定期专项审计或由管理者进行密切监督,以确保权力得到制衡。
日常监督中,需要特别警惕关键岗位出现人才流失或胜任能力不足的情形。这不仅是人力资源问题,更是重大的控制风险。一旦发生,可能导致业务流程中断、商业机密泄露或操作错误频发。建立人才梯队、完善知识文档、实行交叉培训,并在日常监督中关注关键员工的工作状态与情绪,是防患于未然的重要举措。
税费管理的合规红线
税费管理直接影响企业的经营成本与法律安全,是小企业不可触碰的合规红线。内部控制在此领域的目标是确保企业准确、及时、完整地履行纳税义务,并合法地进行税务筹划。这要求企业不仅要有规范的财务核算基础,还要对适用的税收政策有清晰的了解。
建立常态化的税费计算、申报与缴纳核对流程至关重要。从发票的取得、认证到入账,每一个环节都应减少人为差错的空间。对于增值税、企业所得税等主要税种,应设置复核点,避免因计算错误或申报疏漏带来滞纳金甚至罚款。对于税收优惠政策的适用条件,也应进行主动评估与申请,在合规的前提下降低税负。
日常监督需要密切关注税收法规的变化以及企业内部业务模式的调整。任何新的业务开展、合同签订或商业模式改变,都可能带来新的税务影响。内部控制体系应具备一定的适应性,确保税务管理能跟上内外部变化的步伐,始终将企业的运营约束在合法的轨道之上,避免因无知或疏忽而引发的重大风险。
资产与债务的稳健基石
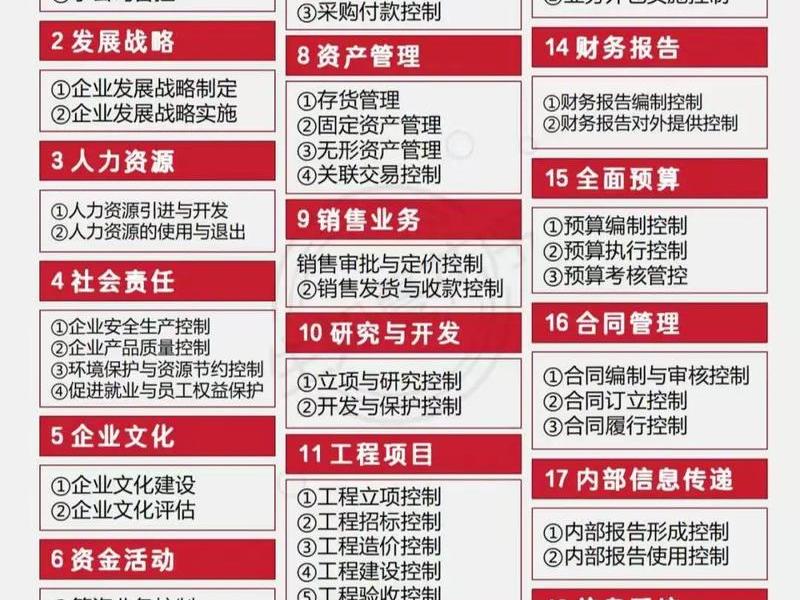
除了资金,企业的核心技术、重要设备、知识产权等资产同样需要严密的保护。资产管理制度应覆盖从采购、登记、使用、维护到处置的全生命周期。定期盘点与账实核对,是验证内部控制有效性的直接手段。对于债务,则需要谨慎管理,特别是对外担保业务,必须建立严格的评估与审批程序,避免因盲目担保而陷入连带偿债危机。
成本费用管理则是影响企业盈利能力的直接因素。内部控制要求对各项成本费用的开支标准、审批权限和报销流程进行规范,杜绝浪费与不必要支出。通过预算控制或费用分析,管理者可以清晰地了解钱花在了哪里,效益如何,从而做出更优化的决策。对于小企业,即使不推行全面的预算管理,对主要成本项目进行重点监控也极为必要。
将资产、债务与成本费用纳入重点管理领域,旨在为企业构筑稳健的财务与运营基石。这些方面的失控,往往表现为资产的莫名流失、成本的急剧上升或负债的无限膨胀,最终侵蚀企业的利润与资本。通过内部控制流程,企业能够像守护城堡一样,守护好这些赖以生存和发展的核心资源。
日常监督的四大警报
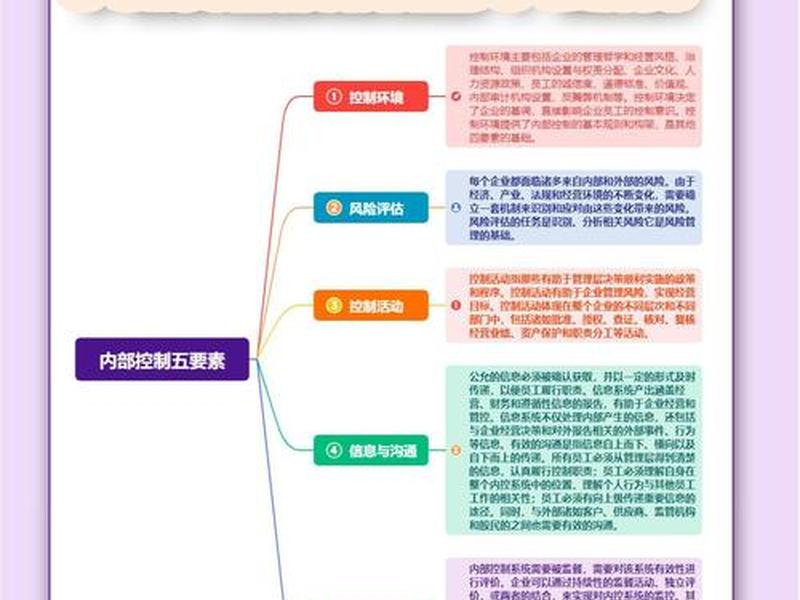
建立了内控体系并非一劳永逸,持续的日常监督才是其生命力的保证。小企业资源有限,监督更应聚焦于高风险和易变环节。应重点关注因资源限制而无法实现不相容岗位分离的情形。这是小企业普遍面临的现实困境。监督的重点必须转向替代性控制措施是否被严格执行,例如管理者是否定期亲自审核关键交易、是否进行突击盘点等,以弥补制衡机制上的先天不足。
当企业开展新业务、采用新技术或设立新岗位时,是监督的关键时刻。新旧交替之际最容易出现流程盲区与规则真空。监督工作必须跟进评估新业务、新技术带来的风险变化,检查新岗位的职责权限是否清晰,确保内部控制能及时覆盖这些新的领域,避免出现管理断层。
业务流程发生重大变化时,必须启动专项监督。无论是优化还是重组,流程的改变意味着原有的控制点可能失效或移位。监督需要确认新的流程中是否设计了足够的控制环节,相关岗位人员是否理解和适应了新流程,以确保变化不会导致控制水平的下降。
关键岗位出现人才流失或胜任能力不足,是必须拉响的最高级别警报。人员的变动,尤其是非计划内的流失,会对内部控制环境造成直接冲击。日常监督需迅速评估流失带来的职责空缺如何弥补,并对继任者或代理者的胜任能力进行快速评估与培训,确保关键职能不会因人员变动而出现控制失效。
被排除的焦点:全面预算的定位
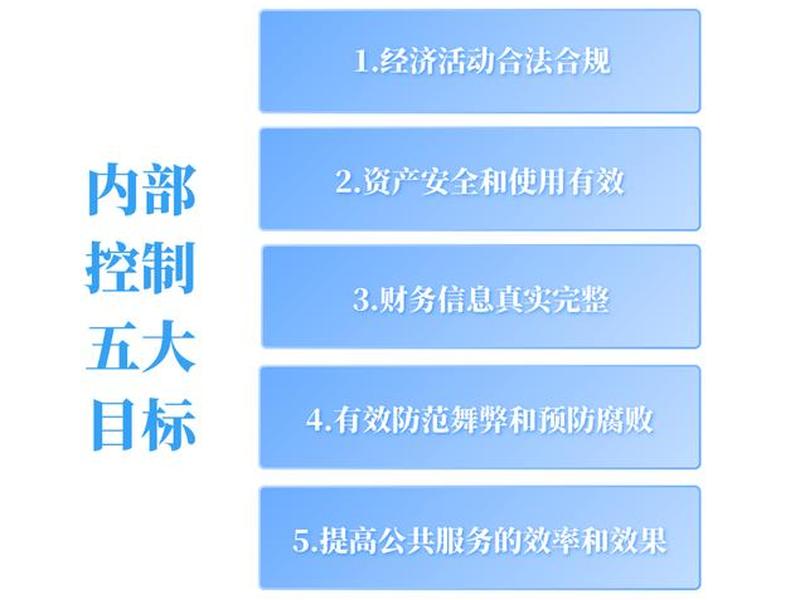
值得注意的是,在官方规范指引中,全面预算管理并未被列为小企业内部控制应当重点关注的领域。这并非否定预算的价值,而是基于小企业的现实考量。全面预算是一套复杂的系统性工程,要求高度的数据基础、管理精细化和各部门的协同,其建立与维护成本较高。对于正处于生存与发展期、管理资源紧张的小企业而言,强行推行全面预算可能得不偿失,反而增加了不必要的管理负担。
小企业更适宜采用灵活、简洁的预算或计划模式,例如对关键成本项目、现金流量或主要收入目标进行重点规划和监控。这种“抓大放小”的务实做法,更符合小企业的管理实际。内部控制强调有效性而非复杂性,将有限的管理资源投入到最可能发生风险、最能产生效益的领域,才是明智之举。理解全面预算的“不包括”,正是为了更精准地定义小企业内控的“应包括”,从而实现资源的最优配置。
以上是关于小企业建立与实施内部控制应当重点关注的管理领域不包括(小企业开展内部控制日常监督应当重点关注的情形包括)的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:小企业建立与实施内部控制应当重点关注的管理领域不包括(小企业开展内部控制日常监督应当重点关注的情形包括);本文链接:https://zwz66.cn/jianz/361183.html。
猜你喜欢
- 小企业建立与实施内部控制应遵循的原则 小企业建立与实施内部控制应遵循的原则有 2026-09-27
- 小企业建厂房流程 小企业建厂房流程图 2026-09-27
- 小企业如何建站、小企业如何建站点账户 2026-09-27
- 小二软件采集流程;小二采集软件使用教程 2026-09-27
- 小二软件库链接;小二软件库链接怎么打开 2026-09-27
- 小二软件如何采集精品链接(小二软件如何采集精品链接图片) 2026-09-27
- 小二教你架设 - 小二插件怎么安装 2026-09-27
- 小二插件怎么安装 小二插件怎么安装到电脑 2026-09-27
- 小二插件官网 - 小二插件官网下载安装 2026-09-27
- 小二技术网;小二网络科技有限公司 2026-09-27







