做小微企业;做小微企业贷款业务属于tob吗
-
做小,微,企业,贷款,业务,属于,tob,吗,在,商业,

- 建站百科知识-小虎建站百科知识网
- 2026-09-21 13:35
- 小虎建站百科知识网
做小微企业;做小微企业贷款业务属于tob吗 ,对于想了解建站百科知识的朋友们来说,做小微企业;做小微企业贷款业务属于tob吗是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在商业世界的坐标轴上,ToB(对企业)与ToC(对消费者)的划分,常常被认为是泾渭分明。当我们把目光投向一个庞大而特殊的群体——小微企业——一个引人深思的问题便浮出水面:为这些“小巨人”提供贷款服务,究竟算不算ToB业务?这并非一个简单的定义游戏,它背后牵连着万亿级的市场、差异化的服务逻辑与深刻的商业本质。本文将带你穿透表象,深入这场关于“ToB还是非ToB”的思辨之旅,揭示小微企业信贷这片蓝海的真正底色与未来航向。
小微企业:独特的ToB服务对象
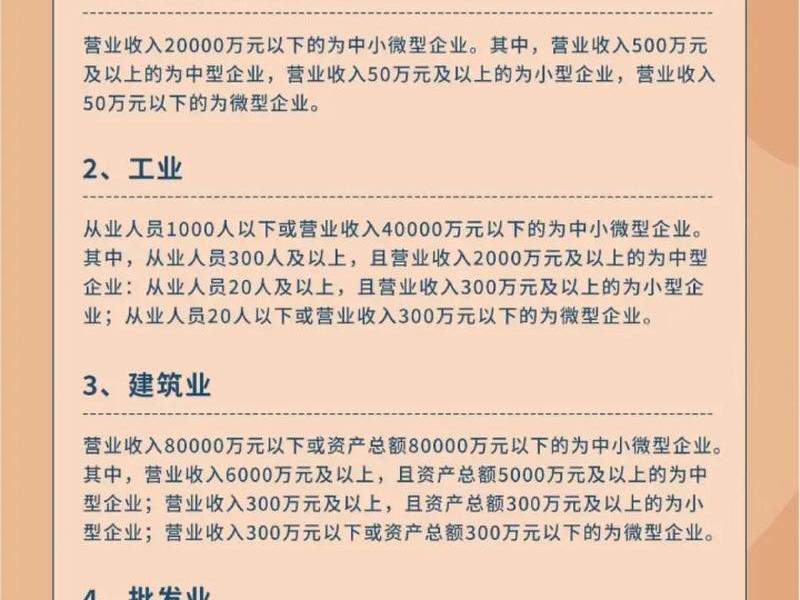
小微企业,这个国民经济中数量最庞大、最具活力的群体,其身份本身就充满复合性。从法律主体看,它们是独立的企业法人或个体工商户,拥有经营行为,进行采购、生产、销售,并与其他企业发生交易。这完全符合ToB业务中“B”(Business)的核心定义——商业组织间的服务与交易。
小微企业的特质又使其与传统大中型企业截然不同。许多小微企业主将个人生活与经营高度绑定,家庭资产与企业资产界限模糊,个人信用与企业信用紧密交织。在金融服务场景中,银行或金融机构在评估其贷款申请时,往往既看企业流水、纳税和经营情况,也深度考察企业主的个人征信、资产状况甚至社交行为数据。这种“对公”与“对私”的深度融合,使得服务模式呈现出独特的双轨制特征。服务于小微企业,本质上是服务于一个“企业实体”,但其方法论和风控逻辑,又必须穿透到其背后的“人”。这决定了小微企业贷款业务,其根基是ToB,但触角必须延伸至更细腻的层面。
业务本质:典型的对公金融活动
抛开服务对象的复杂性,仅从业务操作的本质流程审视,小微企业贷款是毋庸置疑的ToB活动。贷款合同的签署主体是企业或个体工商户,资金流向是用于企业经营的对公账户或指定用途,还款来源是企业经营产生的现金流。金融机构设计的产品,如流动资金贷款、设备购置贷款、税务贷、供应链金融等,其出发点和落脚点都是为了满足企业经营性融资需求,而非个人消费。
整个业务流程,从贷前调查、尽职审查、授信审批到贷后管理,遵循的都是对公信贷的管理框架和风险逻辑。监管机构对此类业务的考核,如“两增两控”目标(即普惠型小微企业贷款增速不低于各项贷款增速、户数不低于上年同期,合理控制贷款质量和综合成本),也是将其纳入对公普惠金融的范畴进行管理。无论是国有大行推出的线上化网贷产品,还是地方性银行深耕的社区化服务,其核心都是在经营“企业客户”这门生意。
模式创新:互联网+催生的ToB新范式
技术的浪潮深刻重塑了小微企业金融的形态,也进一步强化了其ToB属性。传统上,由于小微企业经营信息不透明、缺乏有效抵押物,银行服务成本高、风险大,服务渗透率低。而“互联网+”模式的兴起,通过大数据、云计算和人工智能,构建了全新的ToB服务网络。
金融机构与大型电商平台、供应链核心企业、税务、工商等系统对接,批量获取企业多维度的经营数据,如交易流水、物流信息、纳税记录、水电缴费等。这些数据经过模型处理,转化为对企业经营稳定性和信用状况的评估,从而实现线上申请、自动审批、快速放款的纯信用贷款模式。这种模式不是简单的流程线上化,而是构建了一个以企业数字画像为中心的、高效、可复制的ToB服务体系。它服务于海量、分散的小微企业客户,实现了对公业务的标准化、规模化处理,这正是ToB业务在数字时代的典型进化。
市场定位:差异化竞争中的ToB战略选择
在激烈的市场竞争中,将小微企业贷款明确为ToB业务,是金融机构重要的战略定位。大型商业银行凭借资金成本低、科技实力强的优势,将小微企业信贷作为践行普惠金融、下沉服务重心的战略方向,通过线上化产品广泛覆盖。全国性股份制银行则可能聚焦于特定产业链或商圈,提供更深度的综合金融服务方案。
而地方性法人银行、民营银行则充分发挥“地缘、亲缘、人缘”优势,通过线下网点和客户经理的深入触达,提供更个性化、顾问式的服务,这恰恰是深度ToB客户关系管理的体现。不同类型的金融机构,都在基于自身资源禀赋,在这片广阔的ToB市场中寻找差异化定位。它们竞争的核心,是如何更好地理解小微企业这个“B端客户”的真实痛点,并提供超越单纯贷款的综合金融解决方案。
价值延伸:超越贷款的ToB生态构建
顶尖的玩家早已认识到,单纯提供贷款只是一个起点。真正有远见的服务者,正在将小微企业贷款业务作为切入点,构建一个赋能型ToB服务生态。这包括为企业提供支付结算、现金管理、财务咨询、税务代办、甚至供应链对接、市场拓展等一站式服务。
金融机构通过贷款服务建立起与小微企业的深度连接后,便有机会洞察其全生命周期的需求。例如,为科创型小微企业提供“贷款+知识产权质押+投资联动”的组合拳;为贸易型企业提供“跨境融资+汇率避险+国际结算”的全链条服务。这种从“融资”到“融智”的转变,将服务关系从一次性的交易,升级为长期的、共成长的伙伴关系。这正是ToB业务的最高形态——成为客户商业成功的一部分,而不仅仅是资金提供方。
未来图景:ToB属性下的无限可能
展望未来,随着经济结构转型和数字化深入,小微企业贷款业务的ToB属性将更加鲜明和重要。政策层面持续引导金融活水流向实体经济,尤其是先进制造业、战略性新兴产业中的小微企业,这要求金融服务必须更懂产业、更懂企业。
人工智能与物联网的结合,将使基于企业真实生产数据(如设备开工率、仓储周转率)的动态授信成为可能,风控将更加精准。在产业互联网和供应链金融深化的背景下,金融服务将更深地嵌入企业的生产经营场景,实现资金流、信息流、物流的“三流合一”。这不仅仅是技术的胜利,更是ToB服务理念的终极演进——金融服务变得无形、即时、按需所取,彻底融入企业经营的毛细血管之中。
总结而言,做小微企业贷款业务,其本质是一场深刻而广阔的ToB征程。它服务的对象是企业,遵循的是商业逻辑,满足的是经营需求。尽管小微企业带有浓厚的“人格化”色彩,但这恰恰丰富了ToB服务的内涵,要求从业者具备“既见企业,又见个人”的复合视角。从标准化产品到生态化服务,从资金桥梁到成长伙伴,这片市场的竞争,归根结底是ToB服务能力、科技穿透力和生态构建力的竞争。认清其ToB本质,方能锚定方向,在这片星辰大海中,驶向真正有价值的未来。
以上是关于做小微企业;做小微企业贷款业务属于tob吗的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:做小微企业;做小微企业贷款业务属于tob吗;本文链接:https://zwz66.cn/jianz/354527.html。
猜你喜欢
- 做企业网站的步骤、做企业网站的步骤有哪些 2026-09-21
- 做一个微信商城(做一个微信商城小程序多少钱) 2026-09-21
- 信阳搭建工厂(信阳搭建工厂的企业) 2026-09-21
- 信阳企业建站(信阳企业网站建设) 2026-09-21
- 使用群晖作为服务器开发小程序(群晖做小程序服务器) 2026-09-21
- 体育设施建设标准(体育设施建设标准规范) 2026-09-21
- 优速网络科技有限公司 - 优速网络科技有限公司官网 2026-09-21
- 优刻得教程 - 优刻得科技 2026-09-21
- 优云cmdb 优云ubox盒子官网 2026-09-21
- 企微怎么创建群(企微怎么创建群聊) 2026-09-21







