企业建账的工作流程,企业建账的工作流程有哪些
-
企业,建账,的,工作流程,有,哪些,当新,公司,的,

- 建站百科知识-小虎建站百科知识网
- 2026-09-20 23:44
- 小虎建站百科知识网
企业建账的工作流程,企业建账的工作流程有哪些 ,对于想了解建站百科知识的朋友们来说,企业建账的工作流程,企业建账的工作流程有哪些是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当新公司的营业执照还带着油墨的芬芳,创始人憧憬着宏伟蓝图时,一个看似枯燥却至关重要的任务已悄然降临——建账。它不仅是法律的要求,更是企业健康运行的“财务基因测序”。企业建账的工作流程,远非简单记流水,而是一套环环相扣、奠定未来财务管理根基的系统工程。无论是手工账簿的厚重质感,还是财务软件的数字流转,其核心流程都指向同一个目标:将散乱的经济活动,转化为清晰、合规、可用的财务语言。本文将深入拆解企业建账的工作流程有哪些,带你穿越从零到一的完整路径。
一、奠基:建账前的关键筹备
建账绝非仓促上阵。在动笔或点击鼠标之前,必须完成一系列至关重要的准备工作,这决定了整个账套的合规性与可用性。首要任务是确定会计政策与准则。企业需根据自身规模、行业及未来发展规划,选择适用《企业会计准则》或《小企业会计准则》。这个选择将深远影响后续的科目设置、报表编制乃至税务处理。
紧接着是收集与整理基础信息与初始数据。这包括完整的公司基本信息(名称、税号、开户行等)、股东出资证明(验资报告)、以及公司成立至建账基准日之间所有经济业务的原始凭证。每一张发票、每一份合同、每一笔银行流水都是构建账本大厦的砖石。特别需要注意的是建账基准日的确定,通常以营业执照签发日或当月月末/次月月初为准,这是企业财务生命的法定起点。
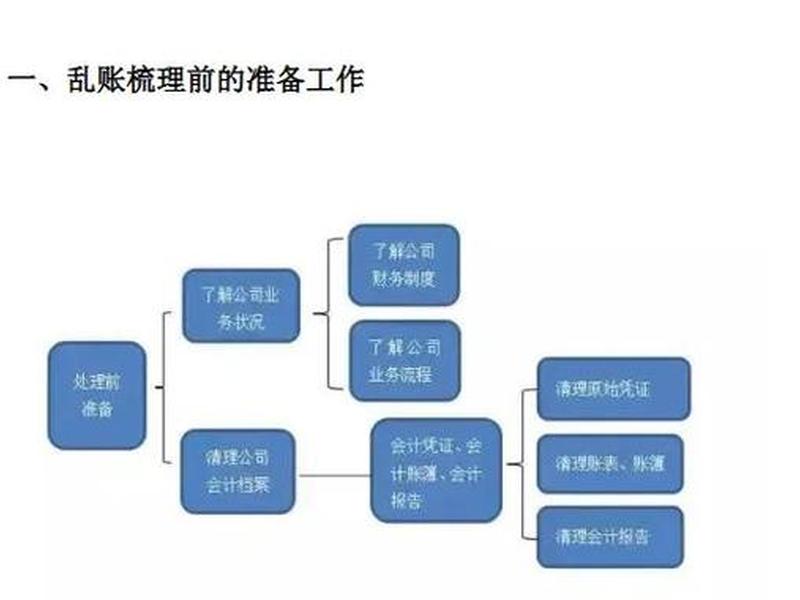
需选定建账工具与组建财务团队。是采用传统手工账,还是拥抱财务软件?对于现代企业,使用财务软件已成为主流和高效选择。明确初期财务岗位分工,即使是创始人兼会计,也需厘清出纳与会计的职责界限,为内控打下最初的基础。准备工作如同勘察地质,扎实与否直接关系大厦是否稳固。
二、架构:搭建账簿与科目体系
准备工作就绪后,便进入核心的架构搭建阶段。建立账簿体系是第一步。无论手工还是电算化,企业通常需要设置总分类账、明细分类账、现金日记账和银行存款日记账等核心账簿。它们是财务数据的不同“容器”,总账统驭全局,明细账记录细节,日记账紧盯资金流动。
接下来是设置会计科目,这是建账的灵魂。科目体系必须紧密贴合企业实际业务,切忌照搬通用模板。一家科技研发公司与一家餐饮连锁店的成本费用科目必然大相径庭。应在一级科目下,根据管理需要设置明细科目。例如,“管理费用”下可设“办公费”、“差旅费”、“研发费”等。如今,智能财务软件能根据行业属性推荐科目模板,并允许灵活自定义,大幅提升了效率和准确性。
在此基础上,启用辅助核算与设置基础档案能极大提升管理颗粒度。对于往来频繁的客户和供应商,可以为“应收账款”、“应付账款”科目启用客户、供应商辅助核算,避免科目臃肿。需在系统中录入部门、职员、存货等基础档案信息。这一步如同为建筑绘制详细的管线图,确保未来信息能精准归集和分类。
三、初始化:录入期初余额并平衡
架构搭建完成后,账套仍是一个空壳,需要注入“初始生命”——即录入各科目的期初余额。确定并录入财务初始数据是关键。如果是在年初建账,只需录入各资产、负债、所有者权益科目的期初余额。如果是在年中启用账套(如5月开始建账),则情况更为复杂:除了录入5月初的期初余额,损益类科目还需录入本年1-4月的累计发生额,以确保利润表能完整反映全年数据。
随后必须进行试算平衡检查。这是初始化阶段的“终极检验”,确保所有科目的期初借方余额合计等于贷方余额合计。不平衡则意味着数据录入有误,必须逐一排查修正。财务软件通常提供试算平衡表功能,能快速校验。平衡之后,标志着账套的基础数据已经准确就位,具备了处理日常业务的能力。
完成平衡后,正式启用账套。在财务软件中,这意味着结束初始化,账套进入不可逆的日常业务处理状态。对于手工账,则意味着在账簿扉页填写启用记录,并由相关人员签章。从此,企业的经济业务将在这个崭新的、平衡的体系中开始流转和记录。
四、流转:日常账务处理循环
账套启用后,便进入了周而复始的日常账务处理流程,这是建账成果的持续运用。填制与审核记账凭证是每日核心。会计人员根据审核无误的原始凭证,运用借贷记账法编制记账凭证,摘要需清晰,分录需准确。随后,凭证需经过他人(或指定岗位)审核,这是内部控制的必要环节,能有效防止差错与舞弊。
审核无误的凭证方可登记入账。在电算化环境下,此步骤通过“过账”或“记账”功能一键完成,数据将自动同步到总账、明细账和日记账。在手工账下,则需要会计人员逐笔、分科目登记到不同的账簿中,工作量巨大。过账后,凭证数据便成为正式的会计记录。
日常还需进行对账与结账。出纳需定期核对现金日记账与库存现金、银行存款日记账与银行对账单,做到日清月结。会计人员需确保总账与明细账、账簿记录与实物资产相符。这些日常维护工作是保证账实相符、账账相符的基础,为期末结账和报表编制提供可靠保障。
五、产出:期末处理与报表生成
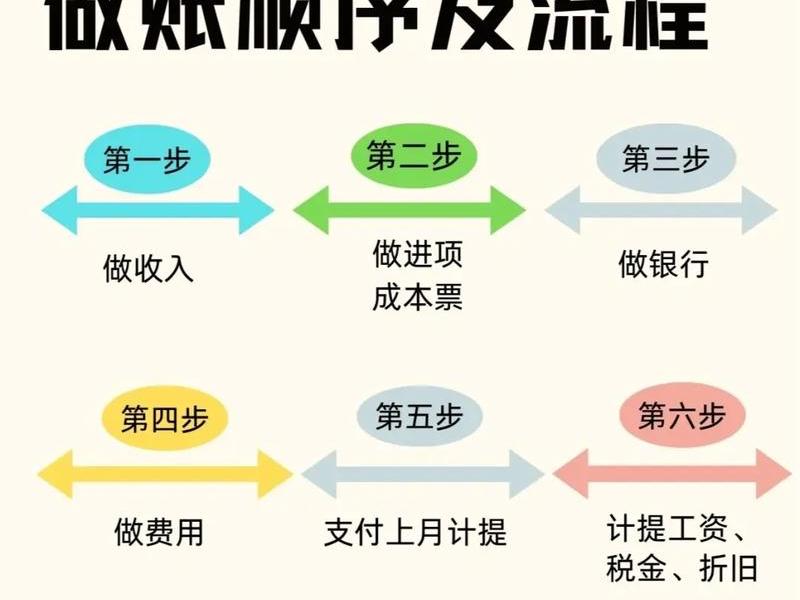
到了会计期末(通常为月末),需要对一个周期的经营成果进行汇总和报告。进行期末账项调整与结转。这包括计提折旧、摊销费用、计算应付税金、核对往来款项等。最关键的一步是结转损益,系统或手工将所有收入、成本费用类科目的余额,结转到“本年利润”科目,从而结算出当期盈亏。
接着是期末结账,将此会计期间的所有账务数据封存,并将期末余额结转为下期的期初余额。结账后,当期凭证通常不能再修改,以保证会计数据的严肃性。至此,一个完整的会计循环处理完毕。
编制与输出财务报表。根据结账后的账簿数据,自动或手动生成核心的财务报表:资产负债表、利润表和现金流量表。这些报表是企业财务状况、经营成果和现金流量的高度浓缩,是面向管理层、投资者和税务部门的“财务成绩单”。建账的最终价值,正是通过这些报表来呈现和传递。
六、进化:持续优化与税务衔接
建账并非一劳永逸,而是一个需要持续优化的动态过程。根据业务变化调整核算体系。当企业新增业务线、组织结构调整或采用新政策时,会计科目、辅助核算乃至流程都需要相应调整,以确保账务能真实反映最新的业务实质。
强化税务合规性衔接是重中之重。建账之初就应考虑税务影响,如一般纳税人与小规模纳税人的选择直接影响抵扣。日常需确保账务处理与税务申报数据勾稽一致,尤其是进销项发票管理、费用扣除凭证的合规性。利用财务软件的税务风险检测功能,可以提前预警。
最终,从核算向管理深化。健全的账务体系不仅是合规工具,更是管理仪表盘。通过多维度辅助核算,可以分析客户利润贡献、部门费用效率;通过报表趋势分析,可以为经营决策提供数据支持。建账的终极意义,在于让财务数据成为驱动企业成长的智慧源泉。
以上是关于企业建账的工作流程,企业建账的工作流程有哪些的介绍,希望对想了解建站百科知识的朋友们有所帮助。
本文标题:企业建账的工作流程,企业建账的工作流程有哪些;本文链接:https://zwz66.cn/jianz/353902.html。
猜你喜欢
- 企业建账的流程是什么(企业建账的流程是什么样的) 2026-09-20
- 企业建账流程图 企业建账流程图怎么做 2026-09-20
- 企业建设网站教程 - 企业建设网站教程下载 2026-09-20
- 企业建设网站定制,企业网站定制建设,商城定制开发 2026-09-20
- 企业建设的步骤 企业建设的步骤有哪些 2026-09-20
- 企业建设云登录教程 企业建设云怎么查人员信息 2026-09-20
- 企业建网站的详细步骤(企业建网站的详细步骤是什么) 2026-09-20
- 企业建网站流程 - 企业建立网站的具体流程 2026-09-20
- 企业建网站怎么做,企业建网站怎么做流程 2026-09-20
- 企业建网站官网 企业官网快速建站 2026-09-20







